lunes, 14 de septiembre de 2026

Expansión.com: Juanjo Cano (KPMG): "Todos deberán adaptarse a la IA o saldrán, empezando por los socios"

Juanjo Cano (KPMG): "Todos deberán adaptarse a la IA o saldrán, empezando por los socios" | Empresas

Actualizado

El presidente de KPMG en España, que ve la IA como una oportunidad para ganar eficiencia y generar valor, avanza que la firma crecerá más en ingresos que en contrataciones en los próximos cinco años. 

KPMG se enfrenta, como todas las firmas de servicios profesionales, a uno de los retos más grandes de su historia: la irrupción de la inteligencia artificial (IA) en su negocio. La compañía que preside Juanjo Cano en España acaba de dar forma a su nuevo plan estratégico hasta 2031, en el que esta tecnología tiene un papel protagonista. 

El directivo, que el pasado enero renovó -por unanimidad- su mandato al frente de la firma, reconoce que una de las reflexiones más relevantes en el proceso de elaboración del plan ha sido analizar el impacto de la IA en cada unidad de negocio, haciendo un análisis de abajo arriba.

"Aunque mi mandato acababa en septiembre, adelantamos las elecciones porque urgía hacer un plan estratégico. La situación es tan transformadora y cambiante que veía especialmente importante dedicar el tiempo adecuado e involucrar a la gente adecuada en elaborarlo, para afrontar la agilidad de los cambios. Y yo no debía hablar del plan estratégico sin ser presidente", explica Juanjo Cano en una entrevista con EXPANSIÓN, la primera que concede tras renovar su cargo.

Para el presidente de KPMG en España, una de las claves a la hora de analizar el impacto de la IA ha sido dar la vuelta a lo que es el pensamiento más habitual. "Lo normal es pensar que crecerás menos porque la IA te dará más eficiencia y el cliente pagará menos, pero le estamos dando la vuelta. El negocio tradicional eran personas y facturabas hora/hombre. Ahora son personas con tecnología, que además es muy cara. El coste es superior al que teníamos antes, cuando el 80% de los gastos eran personal y el 20% otros, incluyendo tecnología. Esa parte ahora va a ser muy superior. La IA aporta un componente de eficiencia, pero también hay mucho más valor en lo que das al cliente. Además, es mucho más importante el criterio del profesional para analizar lo que muestra la tecnología".

Negociar los 'fees'

El directivo ve además oportunidades de negocio. "La transformación tecnológica de las empresas con IA, primero hay que hacerla. Además, hay mucho servicio detrás de ese proceso que nosotros podemos prestar", asegura Cano.

KPMG esgrime su experiencia y la aportación de más valor en el contexto actual, aunque reconoce que algunos clientes le están pidiendo rebajar los fees (honorarios) por la introducción de la IA. "Nuestra obligación es demostrarles que estamos dando más valor y que además tenemos mayor coste. No deja ser una negociación, como ha ocurrido siempre, y por ahora estamos manteniendo los fees de forma general", explica el presidente de la firma en España. "Lo que hay que lograr ahora es que el cliente pague por valor, no por horas. Aunque el trabajo se haga ahora con menos gente posiblemente, será gente mucho más cara porque va a hacer falta más seniority para hacer el trabajo conjunto con la tecnología. Es una transformación de nuestro modelo", reconoce Cano.
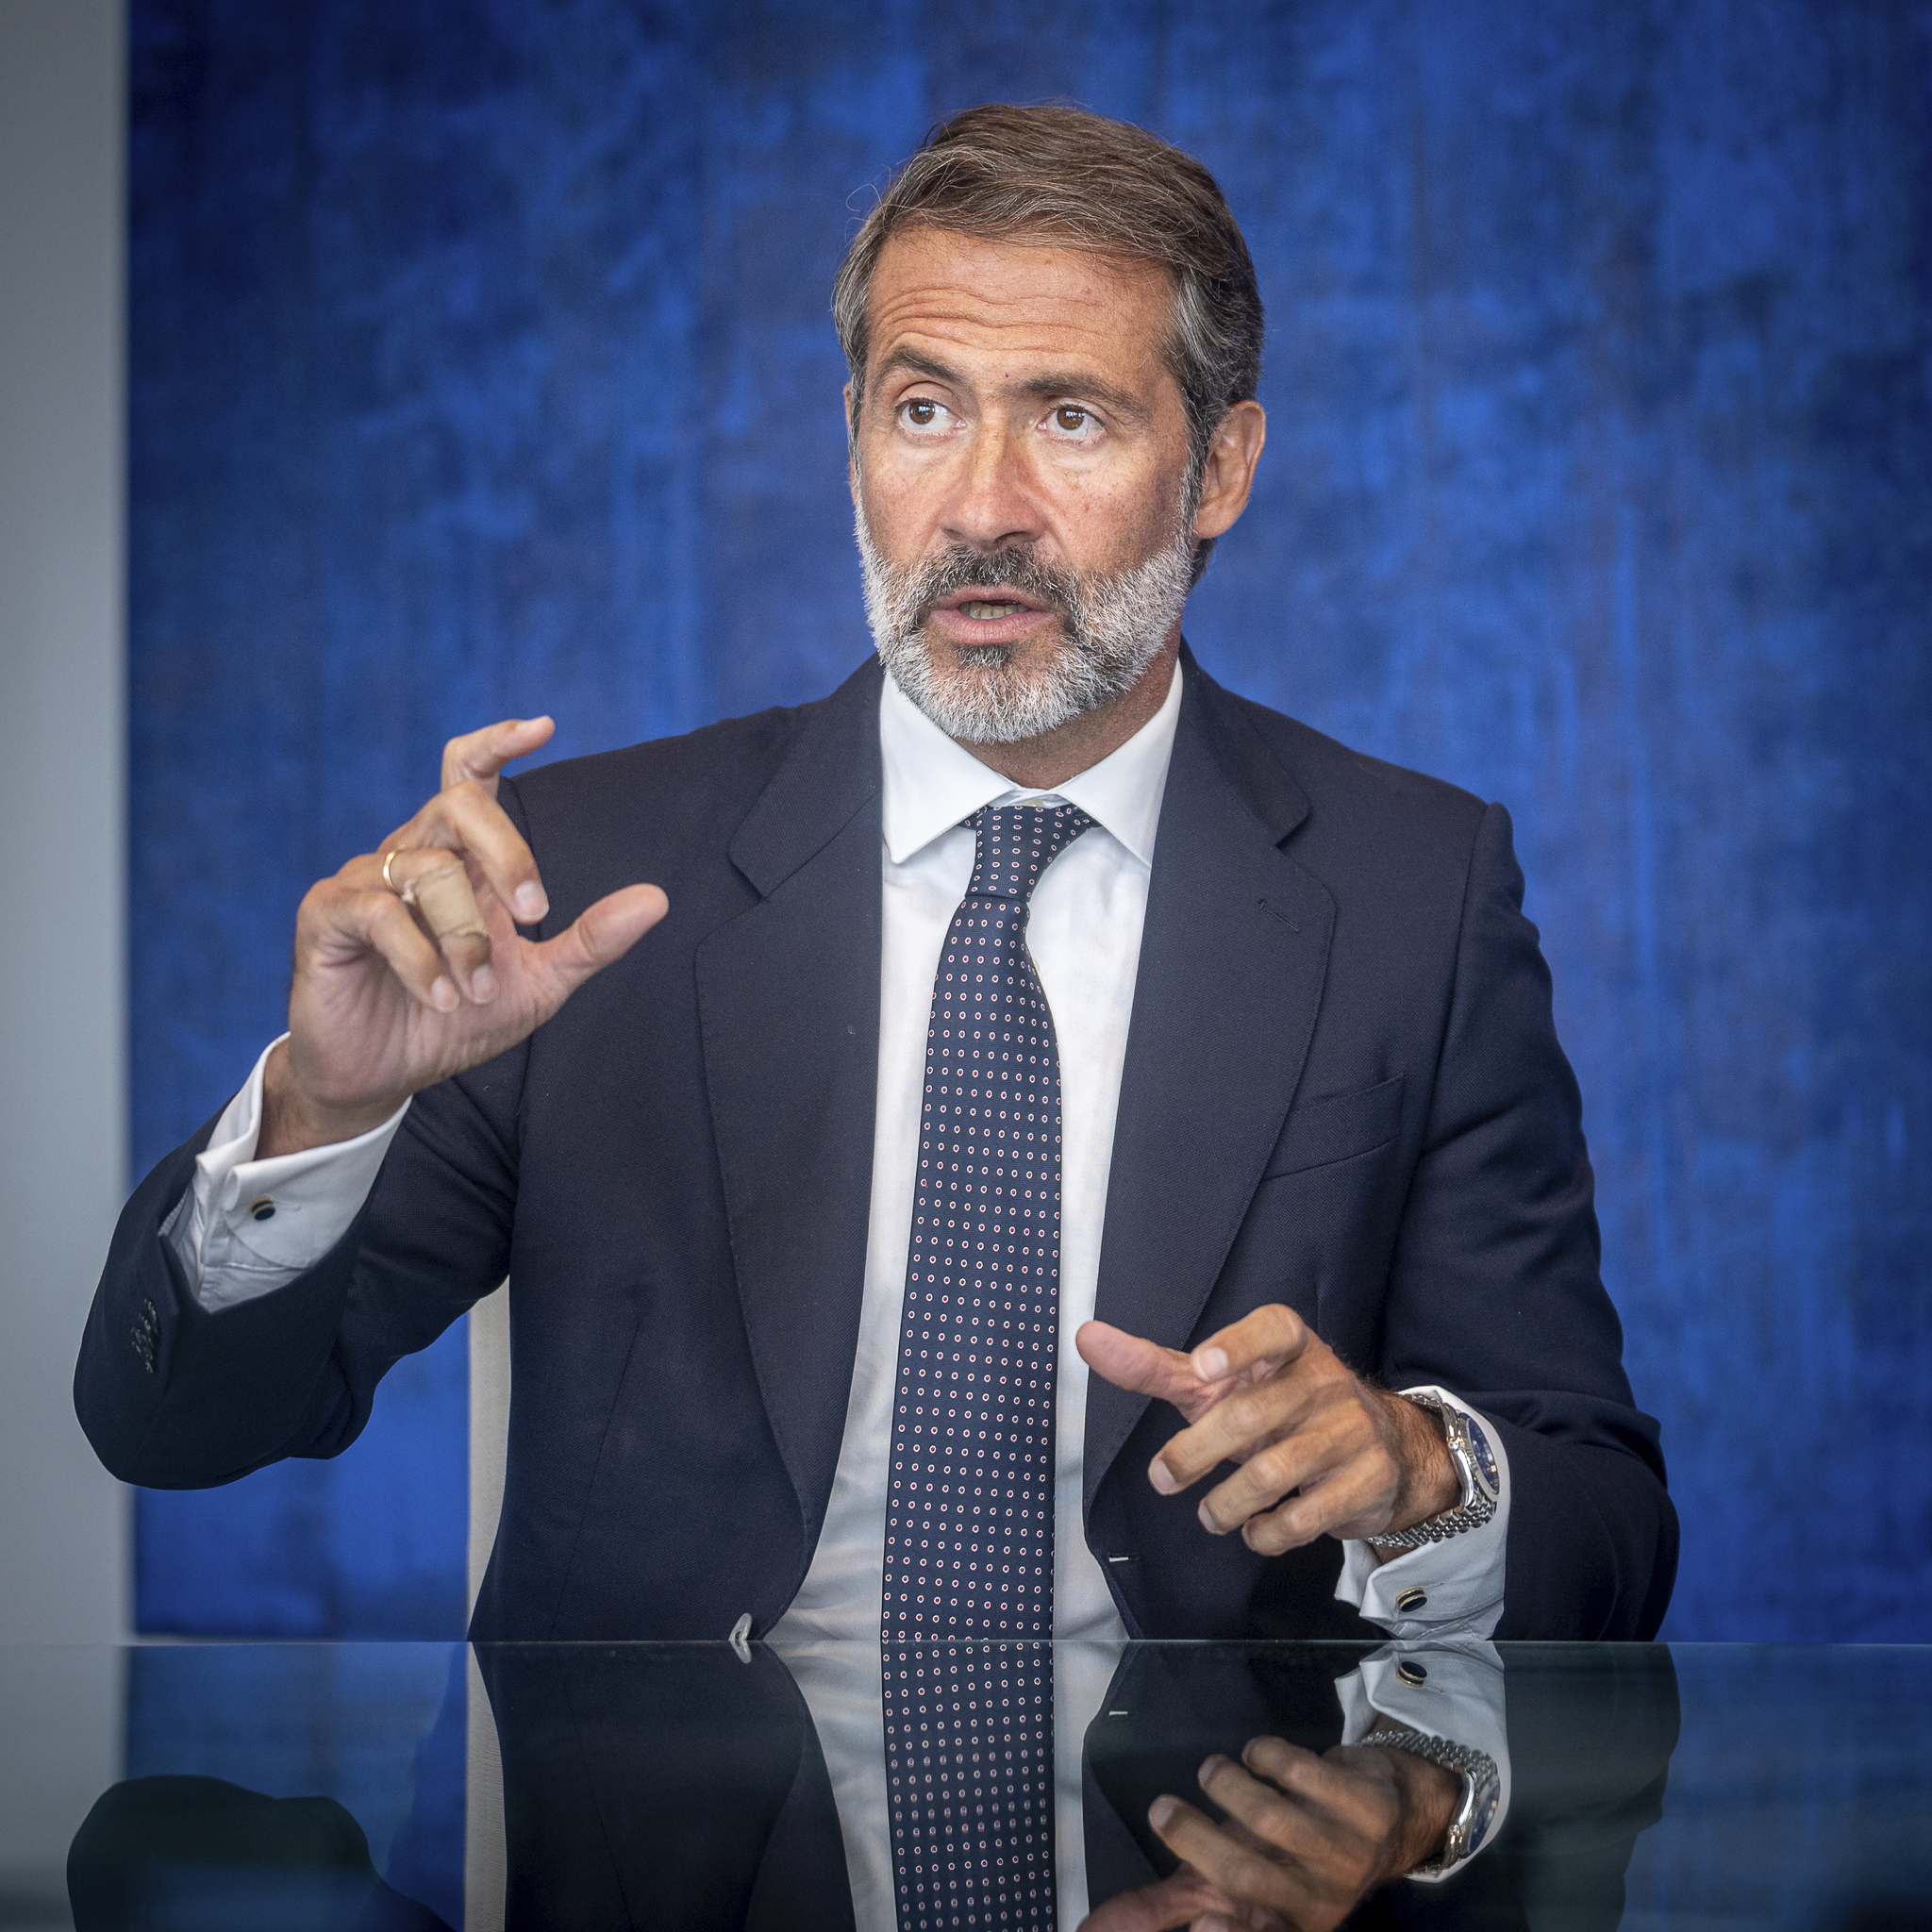
El presidente de KPMG, Juanjo Cano, durante la entrevista con EXPANSIÓN.
El presidente de KPMG, Juanjo Cano, durante la entrevista con EXPANSIÓN.JMCadenasEXPANSION

No obstante, el presidente de KPMG en España se muestra optimista sobre el mantenimiento del volumen de trabajo. "Se habla mucho de que hay clientes que internalizarán algunos servicios que nos contratan para hacerlos ellos in house. Yo lo veo complicado. Aunque depende del servicio, hay temas que no son tan core para ellos como para desarrollarlos de forma interna. Además, necesitas el sello, la confianza y la reputación que te da un tercero. Nosotros la tenemos y eso continuará".

La apuesta de KPMG por la IA es total. De hecho, concentra la mayor inversión de la firma en los próximos tres años, cifrada en 1.000 millones de dólares a nivel global.

Aunque su impacto en el empleo no está siendo aún evidente -la firma ha elevado un 6% este ejercicio las incorporaciones de juniors y recién graduados-, el presidente de KPMG reconoce que las contrataciones serán menores.

"Creceremos menos en gente de lo que lo hemos hecho en el plan anterior. Antes, la correlación era directa entre ingresos y personas. Ahora se ha desacoplado, aunque seguimos creciendo", relata Cano. Y detalla: "Los perfiles son diferentes. Cada vez cogen más peso los STEM (siglas de Ciencia, Tecnología, Ingeniería y Matemáticas en inglés), que ya representan el 20% de lo que contratamos".

Adaptación interna

El cambio de modelo está obligando además a un reciclaje de los trabajadores de la firma. "Hay que hacer una adaptación de las capacidades. De nada sirven las licencias (de IA) si no damos formación para utilizarlas, y si el trabajador no abre la mente para cambiar la forma de hacer su labor. Ahí está gran parte del nivel [de] exigencia. Tienes que adaptarte a la situación, y si no lo haces, el sistema te va a sacar", advierte Cano.

Sobre posibles salidas por la IA, señala el presidente, "sería más porque poniendo todos los medios para que se produzca la adaptación, no quieran adaptarse, y veamos que hay una situación problemática que genera un problema a la totalidad de la firma. Cuando decimos que al que no se adapte se le darán las oportunidades adecuadas y, si no, saldrá, empezamos por los socios. No afecta solo a los juniors, tenemos que adaptarnos todos. Estamos en un momento de disrupción, y si queremos estar bien y seguros tenemos que comprar este cambio y hacerlo posible".

Cano asegura que el proceso va por buen camino. "La percepción es que la gente se está adaptando bien, y se está viendo un ambiente con más innovación, que es hacia donde debemos ir", concluye.
El presidente de KPMG, Juanjo Cano, posa antes de la entrevista con EXPANSIÓN.
El presidente de KPMG, Juanjo Cano, posa antes de la entrevista con EXPANSIÓN.JMCadenasEXPANSION

"Los fondos suelen tener un horizonte temporal y este negocio no es para eso"

La irrupción de los fondos de inversión en el sector de las firmas de servicios profesionales en España, con operaciones recientes como la entrada de New Mountain en Grant Thornton o Waterland en Auren, son movimientos que analizan de cerca.

"Está habiendo distintos tipos de movimientos. El que más se está dando es el de fondos que entran en negocios como el nuestro, más pequeños, y están haciendo un build-up para tratar de coger volúmenes que se acerquen a las Big Four. Eso es difícil. Los fondos suelen tener un horizonte temporal y este, por experiencia, no es un negocio para gestionar así", apunta el presidente de KPMG en España, Juanjo Cano.

A juicio del directivo, "disparar la rentabilidad es fácil de conseguir: estresando la organización, bajando la calidad, drenando la capacidad de crecimiento... aquí no gestionamos así", explica, señalando también la diferencia del "modelo piramidal" que funciona en firmas como KPMG: "El incentivo que tienen los juniors para entrar, formarse y seguir ascendiendo en la pirámide desaparecería", anota, y asegura: "Si en este nuevo mandato mis socios me hubieran pedido disparar la rentabilidad por socio, habría dimitido. No es el modelo en que creo. Llevo 30 años en esta firma y la quiero dejar en condiciones. Aquí no estamos para enriquecernos 150 sobre una base de 6.400, tiene que darse una continuidad a todo el mundo", apostilla el directivo.

Para Cano, y también frente a nuevos competidores "de nicho", las fortalezas de KPMG son claras: "Metodología, reputación e información; nuestro data lake es insuperable ", insiste.

miércoles, 26 de agosto de 2026

Expansión.com: ¿Qué implicaciones tendrá el caso de Evergrande para las 'Big Four'? (Financial Times)

ARJUN NEIL ALIM 
Actualizado 26 AGO. 2026 - 14:07 

La decisión de un tribunal de Hong Kong podría amenazar el modelo de red de sociedades de las Big Four.

Los liquidadores del grupo inmobiliario chino Evergrande, que colapsó, pueden demandar a PwC a nivel mundial por deficiencias en la auditoría, según dictaminó un juez, en un caso que pondrá a prueba el modelo de red de socios de las Cuatro Grandes firmas de contabilidad.

Un magistrado de Hong Kong autorizó el miércoles a los liquidadores de Evergrande a continuar con su demanda por negligencia contra PwC International, la organización matriz global de la red, junto con sus filiales de Hong Kong y de China continental, que fueron las responsables de auditar a Evergrande.

"Es al menos discutible que... [PwC] International tenía la obligación de evitar con negligencia para con Evergrande", escribió el juez del Tribunal Superior, Patrick Fung. "Es fundamential [sic] que se realice una investigación con documentos e interrogatorios, lo que, en mi opinión, esclarecerá el caso", añadió.

Los liquidadores reclaman aproximadamente 8.400 millones de dólares en concepto de daños y perjuicios a las tres entidades, después de que varios reguladores determinaran que los auditores de PwC en Hong Kong y China continental no cumplieron con los estándares profesionales al aprobar las cuentas de Evergrande.

El fallo representa una victoria para Eddie Middleton y Tiffany Wong, los liquidadores de Alvarez & Marsal, que han centrado gran parte de su atención legal en demandar a PwC por negligencia, dada la dificultad de recuperar los activos de Evergrande en China continental para los acreedores.

Evergrande, una de las mayores promotoras inmobiliarias de China, entró en impago en 2021 con pasivos por valor de unos 300.000 millones de dólares. Posteriormente se descubrió que había inflado fraudulentamente sus ingresos antes de su quiebra.

En abril, PwC Hong Kong acordó pagar 1.300 millones de dólares de Hong Kong (166 millones de dólares estadounidenses) para resolver las reclamaciones relacionadas con Evergrande ante los reguladores locales.

En 2024, su filial en China continental pagó una multa de 441 millones de yuanes (66 millones de dólares) después de que el Ministerio de Finanzas de Pekín determinara que empleados de PwC habían "ocultado o incluso tolerado" el fraude en el grupo inmobiliario.

A diferencia de las multinacionales tradicionales, las Big Four utilizan una estructura de red que mantiene a las firmas de auditoría nacionales legalmente separadas. Estas se coordinan mediante una organización global que gestiona la marca e impone estándares comunes.

El sistema está diseñado para cumplir con las distintas normativas nacionales de auditoría y para proteger a cada firma miembro de la responsabilidad legal derivada de fallos de auditoría en otros países.

La sentencia de Hong Kong amenaza con afectar al resto de la red de PwC, donde las firmas más grandes, incluidas las de EEUU y Reino Unido, asumen la mayor parte de los costes de financiación de PwC International.

Los liquidadores de Evergrande argumentan que PwC International debería ser considerada responsable de las deficiencias de sus firmas en Hong Kong y China continental, que permitieron al grupo inmobiliario repartir 6.000 millones de dólares en dividendos entre 2017 y 2020 a pesar de su situación financiera.

Los liquidadores reclaman a PwC International 5.600 millones de dólares.

miércoles, 5 de agosto de 2026

CincoDías: El Supremo condena a EY a indemnizar a otros tres accionistas de Gowex como responsable civil de su caída

El alto tribunal, que en 2023 reconoció el derecho de cuatro inversores a ser compensados por daños, insiste en que la consultora, como asesor registrado, debió verificar la información emitida al mercado
Nuria Morcillo - Madrid - 05 AGO 2026 - 05:15 CEST 

El Tribunal Supremo ha mantenido su criterio sobre los daños causados por la desaparecida Gowex. El alto tribunal determinó en abril de 2023 que EY, que fue asesor registrado (que no auditor) de la compañía, actuó de manera negligente por no haber detectado que la proveedora de wifi gratuito a grandes ciudades como Madrid, Nueva York, París, Dublín o Dubai había falseado sus cuentas. En una reciente sentencia, los magistrados han reafirmado su jurisprudencia acerca de la responsabilidad civil extracontractual que tiene la firma de servicios profesionales con las personas que adquirieron participaciones de la compañía por no haber destapado el fraude antes de que lo hiciera el fondo bajista Gotham City Research en julio de 2014. Así, ha ordenado indemnizar con un total de 150.760,51 euros a tres accionistas, que se suman a la batalla ganada por otros cuatro perjudicados hace tres años, que fueron compensados con 118.921 euros.

El caso ha vuelto a la Sala de lo Civil del Supremo a raíz del recurso presentado por cuatro accionistas cuyas demandas se acumularon a una treintena de acciones civiles y que fueron desestimadas. El tribunal admitió a trámite este recurso para analizar si su jurisprudencia debía ser matizada o modificada sobre el papel de los “asesores registrados” en el Mercado Alternativo Bursátil (MAB) ―el antiguo nombre del actual BME Growth―, en virtud de la regulación en vigor antes y de 2015, cuando se obligó a esta figura a llevar a cabo una supervisión más exhaustiva de las empresas asesoradas.

La conclusión del alto tribunal ha sido la misma que en 2023: aunque el asesor registrado no es un “segundo auditor”, su intervención tiene una “relevancia fundamental” en las decisiones de los inversores. En base a ello, en una sentencia dictada el pasado 21 de julio, ha recalcado que EY debió haber verificado la información que Gowex emitió en el mercado tanto para su incorporación al MAB en marzo de 2010, como en las ampliaciones de capital que llevó a cabo en junio de 2011 y noviembre de 2012.

Y sobre todo, prosigue el tribunal, después de que el organismo rector del MAB, a instancias de la Comisión Nacional del Mercado de Valores (CNMV), requiriera información en 2010 ante la sospecha de que estaba llevando a cabo operaciones ficticias de venta y compra para inflar la cifra de negocios. “Esta actuación negligente permitió que Gowex pudiera incorporarse al Mercado Alternativo Bursátil, que sus acciones se negociaran en ese sistema multilateral de negociación y que la información fraudulenta fuera publicada por el MAB a disposición de los inversores y de cuantos estuvieran interesados en la misma”, concluye el Supremo.

Aún pendiente de juicio

Gowex, fundada y liderada por Jenaro García, se desplomó en bolsa después de que la madrugada del 1 de julio de 2014 Gotham publicara un informe en el que aseguraba que la empresa informática había falseado los datos sobre su situación patrimonial y financiera sobre su actividad. Por estos hechos, Jenaro García, junto a la cúpula de Gowex, lleva pendiente de juicio en la Audiencia Nacional desde mediados de 2019 y afronta una petición de 18 años de cárcel. El 4 de ese mes y año, la cotización de la compañía fue suspendida y tras reconocer la falsedad entró en concurso de acreedores. Así, el valor de las acciones se redujeron a cero.

Cientos de accionistas perjudicados iniciaron varios procedimientos judiciales contra EY para reclamar una indemnización como responsable civil extracontractual, al entender que, por su posición de garante y por su intermediación en la elaboración de los documentos lanzados al mercado para que cumpliera todas las exigencias legales, debía haber detectado el fraude señalado por el fondo norteamericano.

El caso concreto que ha llegado ahora al Supremo se inició en 2017, cuando se acumularon demandas de una treintena de personas físicas y jurídicas. Sin embargo, solo cuatro de ellos han realizado todo el periplo judicial, llegando hasta la última instancia y tres han logrado una indemnización. Los magistrados han desestimado la reclamación de uno de los recurrentes porque adquirió acciones de Gowex el 2 de julio de 2014, un día después de que Gotham publicara su informe. El tribunal considera que este inversor era consciente del riesgo que asumía al comprar las acciones a un precio significativamente más bajo tras destaparse el fraude.

En cuanto al resto de reclamaciones, fueron archivadas o se dieron por desistidas o no han continuado el proceso después de que el juzgado de primera instancia que analizó el caso y la Audiencia Provincial de Madrid desestimaran sus acciones judiciales.

Discrepancias con los fallos de instancia

El Juzgado de Primera Instancia número 5 de Madrid descartó que la consultora, como asesora, tuviera el deber de revisar la veracidad o fiabilidad de la información elaborada por Gowex, o de asumir la obligación de comprobar la veracidad de la información contable y financiera de la compañía quebrada. Este primer fallo fue avalado por la Audiencia de Madrid, al entender que la modificación de la Ley del Mercado de Valores de 2015, que obliga al asesor registrado a verificar la exactitud de la información contable y financiera, no estaba aún en vigor en la época de los hechos. En este sentido, el tribunal indica que las funciones de los asesores eran de “carácter formal”, de acuerdo a una circular de 2010 y, por tanto, solo podía contraer responsabilidad con respecto a la empresa asesorada y frente al supervisor, pero no frente a los inversores.

Ahora el Supremo ha corregido el criterio de las dos instancias inferiores y ha determinado que la firma de servicios profesionales sí tuvo parte de responsabilidad al no detectar las irregularidades. La Sala de lo Civil señala que EY afirmó que la documentación elaborada por Gowex para las ampliaciones de capital cumplían con las “exigencias de contenido, precisión y calidad que le son aplicables, no omite datos relevantes ni induce a confusión a los inversores”, unas afirmaciones que no cree que se limiten a “aspectos formales”.

martes, 21 de julio de 2026

Fundaciones.org: Presentación de la Memoria Económica y del Impuesto sobre Sociedades

21/07/26


La Asociación Española de Fundaciones recuerda que las fundaciones cuyo ejercicio económico coincida con el año natural deben cumplir en las próximas semanas dos importantes obligaciones fiscales ante la Agencia Tributaria. Por un lado, destacar la obligación de presentar el Impuesto sobre Sociedades que afecta, con carácter general, a todas las fundaciones, estén o no […]

La Asociación Española de Fundaciones recuerda que las fundaciones cuyo ejercicio económico coincida con el año natural deben cumplir en las próximas semanas dos importantes obligaciones fiscales ante la Agencia Tributaria.

Por un lado, destacar la obligación de presentar el Impuesto sobre Sociedades que afecta, con carácter general, a todas las fundaciones, estén o no acogidas al régimen fiscal especial de la Ley 49/2002. En aquellos casos en que el ejercicio económico no coincida con el año natural, la declaración deberá presentarse dentro de los 25 días naturales siguientes a los seis meses posteriores al cierre del ejercicio. La presentación deberá realizarse a través del siguiente enlace. En los demás casos, deberá presentarse la declaración antes del 25 de julio.

Además, el artículo 3.10 de la Ley 49/2002 exige a las entidades acogidas a dicho régimen la elaboración y presentación de una memoria económica ante la Agencia Tributaria. No obstante, las entidades cuyos ingresos anuales no superen los 20.000 euros y que no participen en sociedades mercantiles están exentas de la obligación de presentarla, aunque siguen obligadas a elaborarla y conservarla. Se debe presentar la memoria económica antes del 1 de agosto.

El contenido de la memoria económica se encuentra regulado en el artículo 3 del Real Decreto 1270/2003 y permite a la Administración verificar el cumplimiento de los requisitos exigidos para disfrutar del régimen fiscal especial de las entidades sin fines lucrativos. Se ha de presentar ante la Agencia Tributaria a través de este enlace, de conformidad con el siguiente modelo que hemos confeccionado.

Finalmente, conviene recordar que ambas obligaciones, en atención de lo dispuesto en la Ley 29/2015, de 1 de octubre, del procedimiento administrativo común de las Administraciones Públicas, deben cumplirse por vía telemática, ya que las fundaciones, como personas jurídicas, están obligadas a relacionarse electrónicamente con las Administraciones Públicas.

miércoles, 15 de julio de 2026

El Toro TV: El PSOE hace públicas sus cuentas de 2025 pero no la auditoría independiente


El PSOE ha publicado sus cuentas del año 2025 en su portal de transparencia, pero lo ha hecho sin la auditoría externa que venía publicando de forma interrumpida desde 2020. Es una anomalía que coincide con la investigación sobre la financiación irregular del partido. El juez Santiago Pedraz sospecha que se pudo utilizar dinero de campañas electorales para pagar las cloacas del llamado ‘caso Leire’. La propia gerente que firma las cuentas, Ana María Fuentes, ha sido citada el próximo 9 de septiembre como investigada en esta trama. 

sábado, 4 de julio de 2026

DiarioExtra.com: Costos y beneficios de la implementación de NIIF S1 y S2, por Hernán Aguilar (Costa Rica)

Lic. Hernán Aguilar Gómez, Contador Público Autorizado Colegio de Contadores Públicos de Costa Rica
04/07/2026 - 08:30 

La sostenibilidad dejó de ser un tema reputacional para convertirse en un factor crítico de competitividad. En este contexto, la adopción de las NIIF S1 y S2 plantea un reto significativo para las empresas en Costa Rica —no solo para los Grandes Contribuyentes— al exigir la integración de factores ESG (Ambientales, Sociales y Gobierno Corporativo) en la estrategia, la gestión de riesgos y la información financiera. Los costos de implementación varían según la estructura de la organización. Entre los principales se encuentran: el diseño e integración de sistemas para captura de datos a lo largo de la cadena de valor, fortalecimiento de controles operativos, y programas de capacitación interdisciplinaria. A ello se suman costos menos visibles, pero críticos: el cambio cultural, la ruptura de silos organizacionales y la necesidad de una gobernanza clara sobre la calidad y responsabilidad de la información. Los pasos clave suelen incluir: diagnóstico de brechas, identificación y cuantificación de riesgos y oportunidades ESG en términos financieros, integración con el marco de gestión de riesgos existente (COSO/ISO 31000, etc.), definición de métricas y objetivos —por ejemplo, emisiones de gases efecto invernadero; consumo energético— y establecimiento de gobierno, controles y mecanismos de aseguramiento.

En este proceso, el Contador Público (CPA) desempeña un rol estratégico dual:

Como implementador de controles internos, lidera la construcción de un marco robusto de información ESG, asegurando: La definición de políticas contables y criterios de medición consistentes con NIIF S1/S2.

El diseño de controles sobre la recolección, validación y consolidación de datos no financieros, equiparándolos en rigor a la información financiera.

La trazabilidad de métricas clave (KPIs ESG), incluyendo metodologías de cálculo. La integración de riesgos ESG en la matriz de riesgos corporativa y su vínculo con impactos financieros.

La coordinación transversal con áreas operativas, legal, sostenibilidad y TI, promoviendo una visión integrada.

Como auditor interno, agrega valor independiente a evaluar la efectividad del diseño e implementación de controles sobre información ESG, validar la integridad, exactitud y consistencia de los datos reportados, revisar la alineación con marcos de referencia ISO, COSO y mejores prácticas e identificar brechas, riesgos emergentes y oportunidades de mejora en la gobernanza de sostenibilidad. También al fortalecer la confianza de la Alta Dirección, el Comité de Auditoría y otros interesados mediante aseguramiento oportuno. S1 y S2 no son una carga sino una oportunidad para fortalecer la calidad de la información, mejorar la gestión integral de riesgos y acceder a capitales en mejores condiciones. Cuando el CPA asume un rol proactivo —integrando control interno y aseguramiento—, la organización no solo cumple, sino que transforma la sostenibilidad en una ventaja competitiva sostenible.


viernes, 3 de julio de 2026

EFRAG: La Comisión Europea ha publicado el Acta Delegada sobre la Revisión del ESRS y la Norma Voluntaria de Reporte de Sostenibilidad

Las normas revisadas simplifican y agilizan los requisitos de reporte de sostenibilidad y se aplicarán a los ejercicios financieros que comiencen a partir del 1 de enero de 2027, permitiéndose la adopción anticipada para el año fiscal 2026 una vez que la ley delegada entre en vigor.
 

Original en inglés. 

jueves, 2 de julio de 2026

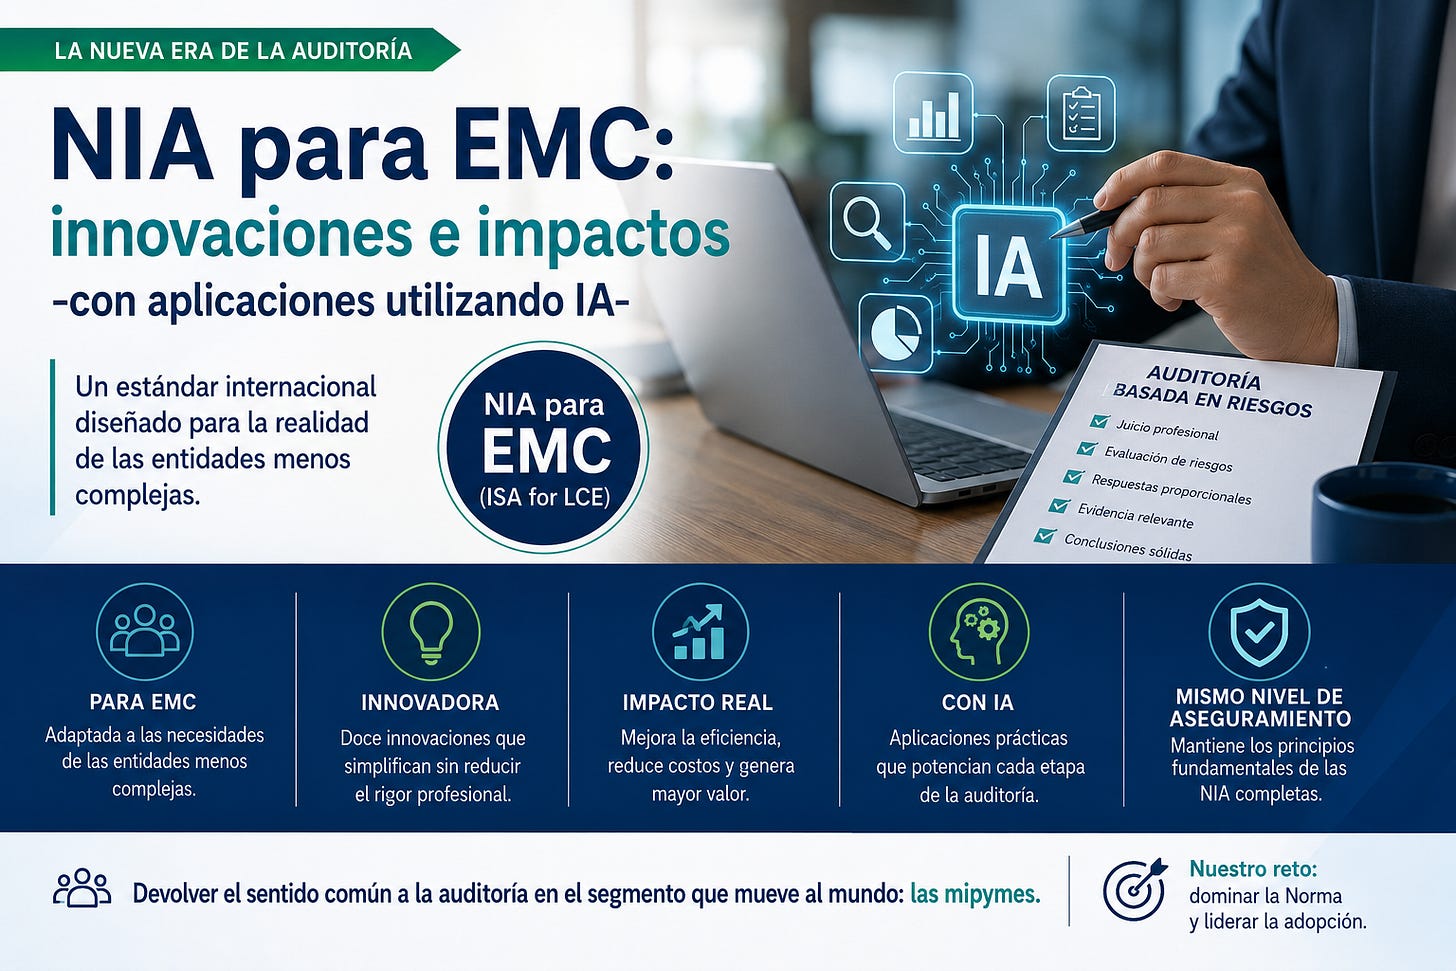
Mario Echeverría: NIA para EMC: 12 innovaciones y 10 impactos que transforman la auditoría y redefinen el rol del Contador Público.

*por Mario Echeverría, CPA y MBA.


La Norma Internacional de Auditoría para Entidades Menos Complejas (NIA para EMC) representa uno de los cambios más relevantes en la profesión de auditoría de las últimas décadas. En esta presentación analizo sus principales innovaciones, el cambio de paradigma que propone —desde una auditoría centrada en el cumplimiento documental hacia una auditoría basada en riesgos, proporcional y adaptada a la realidad de las entidades menos complejas—, así como sus impactos en la práctica profesional del Contador Público Autorizado. La NIA para EMC mantiene el rigor y el nivel de aseguramiento de las NIA completas, pero con un enfoque más eficiente, comprensible y escalable para las mipymes.

Además, la presentación incorpora aplicaciones prácticas utilizando Inteligencia Artificial, demostrando cómo las nuevas tecnologías pueden fortalecer la planificación, evaluación de riesgos, documentación y ejecución de auditorías bajo este nuevo estándar internacional. Mi objetivo es contribuir a que colegas, firmas de auditoría, docentes y estudiantes comprendan las oportunidades que ofrece la NIA para EMC y se preparen para liderar su implementación en nuestros países.

La transformación de la auditoría ya comenzó; ahora el desafío es dominar la Norma y aprovechar la IA para ofrecer servicios de mayor valor agregado.

Escríbeme en los comentarios si deseas que te comparta la presentación en PDF.

#Auditoría #NIAEMC #ISAforLCE #Contabilidad #CPA #IA

KPMG: Estudio sobre las Cuestiones clave de Auditoría (Ibex 35 y cotizadas, 2025)

Cuestiones clave de Auditoría 2025

Estudio sobre las cuestiones clave en los informes de auditoría de las empresas cotizadas españolas en 2025. 

El análisis destaca el foco en el reconocimiento de ingresos, tanto por ventas como por prestación de servicios, y en los riesgos asociados a la incertidumbre externa, como las tensiones geopolíticas o el cambio climático. Respecto a los informes de sostenibilidad, la mayoría de las empresas del Ibex y cotizadas ha ido más allá de la exigencia legal de verificar su Estado de Información No Financiera (EINF) bajo la ley española, avanzando en el cumplimiento de los estándares europeos ESRS.

martes, 30 de junio de 2026

CGE: Presentación de cuentas anuales 2025 (YouTube)

Presentación de cuentas anuales 2025 - YouTube

Emitido en directo el 30 jun 2026
 
¡Bienvenidos a la retransmisión en directo de la Jornada Virtual en Abierto sobre la Presentación de Cuentas Anuales 2025! 
¿Por qué es importante esta jornada? 
La Dirección General de Seguridad Jurídica y Fe Pública ha aprobado, mediante las Resoluciones de 19 de mayo de 2026, los nuevos modelos para la presentación en el Registro Mercantil de las cuentas anuales (tanto individuales como consolidadas) correspondientes al ejercicio 2025. 
El objetivo de este encuentro online es analizar de forma práctica y rigurosa el alcance técnico de estas novedades (como la transición clave de la nomenclatura CNAE-2009 al nuevo CNAE-2025 y las previsiones de reformulación del Real Decreto-ley 4/2025), conocer los criterios registrales aplicables y repasar los errores más frecuentes detectados en el depósito, permitiendo a los profesionales afrontar la campaña de julio con la máxima seguridad técnica. 
 
⏱️ PROGRAMA Y CRONOGRAMA DE LA SESIÓN:  
00:00 - Acto de Presentación A cargo de Salvador Marín, Presidente de Economistas Contables (EC-CGE).  
06:00 - Novedades Contables del Ejercicio A cargo de Jorge Capeáns, Secretario Técnico de EC-CGE.
22:35 - Criterios Registrales y Presentación de Cuentas A cargo de Carlos Orts, Vocal director del Servicio de Coordinación de Registros Mercantiles. 
 01:33:00 - Turno de Ruegos y Preguntas Espacio abierto para resolver las dudas de los asistentes en el chat en directo. 
🔔 ¡No olvides suscribirte al canal y activar la campanita para no perderte ninguna de nuestras sesiones informativas y jornadas técnicas!

Instituto Nacional de Contadores Públicos de Colombia: IAASB publicó preguntas frecuentes sobre materialidad en la ISSA 5000

by Desarrollo INCP on 30 junio, 2026 
 
El Consejo de Normas Internacionales de Auditoría y Aseguramiento (IAASB, por sus siglas en inglés) publicó un documento de preguntas frecuentes para apoyar la implementación de la Norma Internacional de Aseguramiento de Sostenibilidad 5000 (ISSA 5000), Requerimientos generales para encargos de aseguramiento de sostenibilidad
 
 
El material explica cómo aplicar el concepto de materialidad en estos encargos y desarrolla la aplicación de este criterio tanto por parte de las entidades que elaboran reportes de sostenibilidad como de los profesionales que prestan servicios de aseguramiento. Entre otros aspectos, aborda la identificación de las necesidades de información de los usuarios, el tratamiento de revelaciones cualitativas y cuantitativas, la consideración de la doble materialidad cuando sea exigida y la evaluación de este concepto durante todo el encargo para respaldar información útil para la toma de decisiones.

Asimismo, incorpora explicaciones y ejemplos ilustrativos para facilitar la aplicación de estos requerimientos, además de referencias a otros materiales de apoyo elaborados por el IAASB. El organismo precisó que este recurso está dirigido a profesionales, preparadores, reguladores y demás partes interesadas que aplican o se preparan para implementar la ISSA 5000, y aclaró que su contenido no modifica, sustituye ni prevalece sobre los requerimientos de la norma.

Para más detalles, consulte el documento disponible a continuación.

Ver: Preguntas frecuentes Materialidad ISSA 5000 – IAASB – INCP

Redacción INCP

lunes, 29 de junio de 2026

theObjetive.com: Las 'Big Four' acaparan el 85% de las auditorías de sostenibilidad en España

Las 'Big Four' acaparan el 85% de las auditorías de sostenibilidad en España
Una investigación analiza la evolución de este mercado entre 2018 y 2023 en una muestra de 916 empresas cotizadas
Hugo Gonzalo 
Publicado: 29/06/2026  •  05:25

Las cuatro grandes firmas de auditoría —PwC, Deloitte, EY y KPMG— concentran en seis países europeos, entre ellos España, cerca del 85% del mercado de la verificación de la información no financiera, según se desprende de los datos de un estudio elaborado para el Instituto de Contabilidad y Auditoría de Cuentas (ICAC).

La investigación analiza la evolución de este mercado entre 2018 y 2023, un periodo en el que España hizo obligatoria la revisión independiente de la información no financiera de las grandes empresas tras la aprobación de la Ley 11/2018, impulsada por el Gobierno de Pedro Sánchez con el objetivo de adaptar la normativa española a la legislación europea.

El informe se basa en una muestra de 916 empresas cotizadas en Alemania, España, Francia, Italia, Países Bajos y Portugal, lo que equivale a un total de 5.496 observaciones. Sus conclusiones reflejan el claro dominio de las Big Four en el mercado de la verificación de información no financiera, con una presencia menor en el resto de auditoras y certificadoras.

España fue uno de los tres países, junto con Francia e Italia, que estableció la obligatoriedad de la verificación de la información no financiera antes de que la normativa europea extendiera este requisito a todos los Estados miembros. Alemania, Países Bajos y Portugal mantuvieron durante ese periodo un sistema de verificación voluntario.

El estudio refleja también el crecimiento de estas revisiones en los últimos años. En 2018, el 48,03% de los estados de información no financiera de la muestra presentaban verificación. En 2023, cinco años después, ese porcentaje ya había crecido hasta el 66,48%.

En cuanto a firmas, durante todo el periodo analizado, PwC lidera el mercado, seguida por EY, KPMG y Deloitte. Los auditores que no pertenecen a las Big Four han aumentado su participación, pasando del 7,73% en 2018 al 11,82% en 2023, pero las cuatro grandes siguen dominando un mercado que ha ganado peso al incrementarse las exigencias de transparencia de las empresas.

CincoDías: El sector de la auditoría rompe la barrera de los 1.000 millones en facturación en 2025

29-06-2026 | Mercantil, civil y administrativo  

El negocio de la auditoría en España atraviesa su mejor momento y ha alcanzado una dimensión sin precedentes. Por primera vez, la facturación anual del sector ha superado los 1.000 millones de euros, un récord que refleja el crecimiento sostenido de una actividad cada vez más estratégica para los mercados financieros, al reforzar la transparencia y la fiabilidad de la información económico-financiera de las empresas. De acuerdo con la Memoria Anual de Actividades 2025 del Instituto de Contabilidad y Auditoría de Cuentas, organismo encargado de la supervisión del sector, los ingresos por servicios de auditoría rebasaron el pasado ejercicio esa cifra histórica, mientras que el número de informes emitidos superó los 75.000.

Una parte significativa de este negocio procede de las grandes empresas cotizadas. Las compañías del Ibex 35 destinaron en 2025 más de 400 millones de euros a servicios de auditoría y trabajos relacionados, como verificaciones financieras y no financieras exigidas por reguladores, revisiones para organismos supervisores o la emisión de comfort letters, según las cuentas anuales consolidadas publicadas por las propias sociedades.

De ese volumen total, cerca de 390 millones de euros correspondieron a honorarios del auditor principal, función que recayó mayoritariamente en las cuatro grandes firmas internacionales: PwC, EY, KPMG y Deloitte. Otros 14 millones fueron percibidos por firmas que participaron en la auditoría de filiales o prestaron servicios vinculados al proceso de revisión. Estas cifras no incluyen servicios fiscales ni otros trabajos complementarios.

Según destaca el presidente del ICAC, Santiago Durán, el sector mantiene una evolución especialmente positiva, como demuestra el récord simultáneo en facturación y en número de informes emitidos. El organismo supervisor señala además que en 2025 operaban en España 3.498 auditores de cuentas en ejercicio y 1.344 sociedades de auditoría.

Dentro del grupo de las denominadas big four, PwC mantiene el liderazgo en el mercado del Ibex, con aproximadamente 190 millones de euros en ingresos procedentes de las grandes cotizadas. Entre sus principales clientes destaca Banco Santander, cuyo contrato constituye el mayor encargo del mercado, con 133 millones de euros. También audita a compañías como Telefónica, Ferrovial, Repsol, CaixaBank, Bankinter, Sacyr, Acerinox y Merlin Properties.

KPMG ocupa el segundo lugar en facturación dentro del Ibex, con 88 millones de euros y once mandatos de auditoría. Entre sus principales contratos figura el de Iberdrola, valorado en 28 millones de euros, además de encargarse de la revisión de Banco Sabadell, Mapfre, Acciona, Acciona Energía, IAG, Naturgy, Endesa, Unicaja, Aena y Laboratorios Rovi.

Muy cerca se sitúa EY, también con once auditorías de grandes cotizadas y unos ingresos de 84 millones de euros. Su cartera incluye contratos con BBVA, cuyo encargo asciende a 33 millones, además de Inditex, Amadeus, Cellnex, Puig, Logista, Enagás, Fluidra, Redeia, ArcelorMittal y Solaria. Por su parte, Deloitte, cuyo negocio tiene mayor peso en consultoría, completa el grupo con alrededor de 28 millones de euros procedentes principalmente de auditorías para ACS, Grifols, Indra y Colonial.

El ejercicio 2025 también ha estado marcado por la creciente relevancia de la información corporativa en materia de sostenibilidad. La directiva europea CSRD obliga a las grandes entidades de interés público, especialmente aquellas con más de 500 empleados, a informar sobre su impacto ambiental, social y de gobernanza. No obstante, la transposición de esta normativa al ordenamiento jurídico español continúa bloqueada en el Congreso de los Diputados, lo que ha generado incertidumbre entre empresas y auditoras.

Ante esta situación, el ICAC y la Comisión Nacional del Mercado de Valores emitieron un comunicado conjunto para orientar a los auditores sobre la elaboración de estos informes mientras concluye el proceso legislativo. En materia de supervisión, el ICAC intensificó notablemente su actividad durante 2025. El organismo realizó 365 actuaciones de control, frente a las 317 de 2024 y las 303 de 2023. Este aumento responde a una mayor planificación, al refuerzo de la digitalización y a una supervisión más orientada al análisis de riesgos.

Entre esas actuaciones destacaron seis inspecciones específicas sobre auditores de grandes empresas, centradas en la evaluación de sus sistemas de gestión de calidad. El ICAC subraya que los auditores de entidades de interés público están sometidos a mayores exigencias debido a la relevancia sistémica de las compañías que revisan, lo que los convierte en una prioridad supervisora.

La memoria también refleja un incremento en la actividad sancionadora. Durante 2025 se resolvieron 53 expedientes sancionadores, frente a 48 en 2024. Cinco concluyeron sin sanción, mientras que en el resto se detectaron incumplimientos de la normativa de auditoría. El importe total de las sanciones ascendió a 635.110,77 euros, de los cuales 521.091,77 euros correspondieron a sociedades de auditoría y socios, y 114.019 euros a auditores individuales.

CincoDías.com: Auditar en la era de la IA, por Isabel Perea (Grant Thornton)

Cada vez veremos entornos de auditoría más integrados, capaces de conectar información procedente de distintos sistemas empresariales y de automatizar procesos de revisión y documentación 
Isabel Perea - Madrid - 29 JUN 2026 - 08:30 CEST 

Tengo la suerte de trabajar en un sector en constante evolución y en el que aprendo algo nuevo cada día. Los auditores llevamos décadas adaptándonos a marcos regulatorios —tanto nacionales como internacionales—, negocios y formas de presentar la información. Lo hemos hecho con un modelo profesional estable y manteniendo nuestra función real: expresar una opinión independiente sobre la información financiera. Tenemos el cambio en nuestro ADN.

Pero lo que vivimos hoy, con la madurez de la inteligencia artificial, tiene una mayor envergadura. Afrontamos una transformación estructural en la forma en que se entiende, se organiza y se ejecuta nuestra función. Hasta ahora nos hemos adaptado a los nuevos tiempos; ahora nos enfrentamos a una revolución mucho más profunda.

La consecuencia más inmediata afecta a la formación de nuevos profesionales y al talento. Nuestro modelo se ha construido sobre una estructura piramidal, en la que el aprendizaje se consolidaba mediante la ejecución de tareas repetitivas combinada con la formación interna. De esta forma, poco a poco ganaban criterio y responsabilidad. Este sistema se va a transformar, porque la automatización de procesos, la estandarización del tratamiento de datos y el análisis inteligente de información van a reducir progresivamente el peso de muchas tareas rutinarias.

Cada vez veremos entornos de auditoría más integrados, capaces de conectar información procedente de distintos sistemas empresariales y de automatizar procesos de revisión y documentación. Esto no elimina la necesidad del auditor; al contrario, desplaza el foco hacia aquello que realmente aporta valor: nuestro juicio profesional, la interpretación de riesgos y la capacidad de detectar anomalías e incluso tendencias relevantes en tiempo real.

La principal implicación de este cambio está ligada con la formación. ¿Cómo creamos nuevos perfiles capaces de revisar la información que genera la tecnología sin pasar por los procesos que han acompañado al oficio durante los últimos 100 años?

Para obtener la respuesta, debemos replantear la relación de nuestra profesión con las Universidades. Más aún teniendo en cuenta la dificultad que tenemos para atraer a los más jóvenes. No solo hay que acercarse al talento antes, sino también contar con un contenido curricular adaptado a una profesión que se enfrenta a un desafío tecnológico que nos hará cambiar nuestra manera de trabajar.

Es una evolución que irá en aumento, en la medida en que los auditores nos enfrentemos al reto de auditar entidades en las que la inteligencia artificial está incorporada en su actividad y el flujo de información discurre de manera automatizada hasta construir la información financiera. Un desafío que nos llevará a contar con perfiles hiperespecializados no sólo en contabilidad o finanzas, sino también en tecnología.

A medio plazo, podría ser conveniente hablar de un nuevo grado de auditoría que aúne los conocimientos asociados al trabajo con elementos tecnológicos. ¿Por qué no? En nuestro tejado está encontrar fórmulas que nos permitan recuperar el atractivo de la profesión para las nuevas generaciones.

En mi fuero interno albergo la esperanza de que precisamente ese cambio será la palanca que volverá a hacernos atractivos entre los más jóvenes, precisamente por adoptar formas de trabajo vanguardistas. Reivindico una profesión que va más allá de la revisión, que cumple una función social en su objetivo inherente dotar de transparencia al mercado. Se habla de que los jóvenes de hoy quieren encontrar un espacio laboral alineado con su manera de entender el mundo, lugares con compromiso y eso no es tan diferente de lo que mi generación o al menos yo buscaba hace tres décadas.

Todo este nuevo desafío también afecta a nuestro regulador. La incorporación de inteligencia artificial introduce nuevos retos en materia de explicabilidad, trazabilidad y validación de modelos, elementos esenciales en un entorno regulado.

Existe una lectura adicional. Las áreas de auditoría y assurance en firmas de servicios profesionales vivimos hoy un momento de inversión e innovación sin precedentes que nos está permitiendo mejoras concretas de eficiencia, consistencia y capacidad analítica.

Me viene a la cabeza la imagen de los luditas en el siglo XIX, trabajadores que se levantaron contra las máquinas con la convicción de que lograrían mantener el sistema vigente. No creo que el contexto actual vaya a ser diferente: habrá resistencia porque, al fin y al cabo, estamos hablando de un fenómeno que afecta a todo el tejido productivo en su conjunto. Pero el que no abrace el cambio, se quedará atrás. Creo que toda esta tecnología viene para ayudarnos.

Llevo casi tres décadas en esta profesión y nunca la había visto en un momento como este. Hay algo estimulante en saber que vamos a vivir la transformación más profunda que ha conocido la auditoría, y que nos toca a nosotros, los que estamos hoy, tomar las decisiones que van a definir cómo será la profesión del futuro. Puede que estemos viviendo un momento de incertidumbre. Pero eso no quita que sea fascinante.