miércoles, 21 de octubre de 2026

LinkedIn: Tercer comunicado conjunto ICAC–CNMV: ¿qué deben hacer las empresas con su EINF de 2026?, por Francesc Garreta

Tercer comunicado conjunto ICAC–CNMV: qué deben hacer las empresas con su EINF de 2026. | LinkedIn

Con la CSRD aún sin transponer, ambos organismos actualizan sus orientaciones para el caso de que a 31/12/2026 la normativa española no se haya equiparado a la europea.

Lo esencial para nuestros clientes:
1️⃣ Más de 1.000 empleados → se recomienda elaborar el EINF considerando las ESRS (Set 1 con "quick fix", Set 2 revisado o una combinación), según el Reglamento Delegado (UE) 2026/1563.
2️⃣ Menos de 1.000 empleados → valorar las ESRS revisadas o el nuevo estándar voluntario europeo (Reglamento Delegado 2026/1560).
3️⃣ En todos los casos → la Ley 11/2018 y el RD 214/2025 siguen plenamente vigentes. El marco europeo se suma, no sustituye.
4️⃣ La verificación por prestador independiente se mantiene, con referencia al borrador de norma técnica del ICAC, las directrices de COESA e ISSA 5000.

Nuestra recomendación práctica antes de cerrar el ejercicio:
✔ Decidir qué marco se aplica y dejarlo documentado
✔ Revisar que no queda sin cubrir ningún requisito de la Ley 11/2018
✔ Coordinar con tiempo el calendario de verificación

En EQUIFOND AUDITORES acompañamos a las empresas en la verificación de su información no financiera y de sostenibilidad. Si tienes dudas sobre cómo afecta este comunicado a tu entidad, hablemos.
www.equifond.es
#EINF #Sostenibilidad #CSRD #ESRS #Verificación #Auditoría #ICAC #CNMV

miércoles, 14 de octubre de 2026

CEF Contabilidad: Nuevos ESRS simplificados: qué cambia en la información sobre sostenibilidad desde 2027

ESRS 2027: principales cambios en sostenibilidad
 

La Unión Europea ha aprobado una nueva versión simplificada de las Normas Europeas de Información sobre Sostenibilidad (ESRS) mediante el Reglamento Delegado (UE) 2026/1563, de 3 de julio de 2026, publicado en el DOUE el 21 de septiembre de 2026.

La norma modifica el Reglamento Delegado (UE) 2023/2772 y sustituye sus anexos I y II, donde se recogen los estándares europeos de información sobre sostenibilidad. El nuevo Reglamento entrará en vigor el 10 de noviembre de 2026 y será de aplicación general a los ejercicios iniciados a partir del 1 de enero de 2027.

¿Por qué se simplifican los ESRS?

La aplicación de los primeros ESRS puso de manifiesto una elevada complejidad y un volumen considerable de información que las empresas debían recopilar, analizar y presentar.

La reforma pretende reducir esa carga y concentrar el reporting en la información que resulte realmente relevante para los usuarios, sin eliminar los principios esenciales del sistema europeo de información sobre sostenibilidad.

Conviene diferenciar, además, dos aspectos. La reducción del número de empresas afectadas por determinadas obligaciones de reporting deriva de la Directiva (UE) 2026/470, mientras que el Reglamento Delegado 2026/1563 se centra en simplificar los estándares que deberán aplicar las entidades que continúan dentro del ámbito de obligación.

Principales cambios de los ESRS

Uno de los objetivos más claros de la reforma es reducir el número de datapoints, es decir, los puntos de información que las empresas deben reportar.

También se pretende dar un mayor peso a la información cuantitativa, reduciendo determinadas exigencias narrativas que podían generar documentos muy extensos o repetitivos.

La reforma busca igualmente distinguir con mayor claridad entre la información que tiene carácter obligatorio y aquella que es voluntaria, facilitando así la interpretación de los estándares por parte de las empresas.

Otro de los ámbitos relevantes es la doble materialidad, que continúa siendo uno de los pilares del sistema europeo. Las empresas deberán seguir analizando tanto cómo las cuestiones de sostenibilidad afectan a su situación y resultados como los impactos que generan sobre las personas y el medio ambiente.

Los nuevos ESRS no eliminan este principio, pero incorporan instrucciones más concretas para facilitar su aplicación.

Menos carga en la cadena de valor

La obtención de información de proveedores, clientes y otras entidades de la cadena de valor ha sido uno de los aspectos más complejos de la aplicación práctica de los ESRS.

La reforma introduce determinados alivios destinados a evitar que las empresas tengan que obtener información especialmente difícil de conseguir o cuyo coste resulte desproporcionado.

Esto puede ser especialmente relevante para compañías con cadenas de suministro amplias o con numerosos proveedores de menor tamaño, que hasta ahora podían encontrar dificultades para recopilar toda la información requerida.

Mayor coordinación con estándares internacionales

La nueva regulación también pretende mejorar la interoperabilidad de los ESRS con otros estándares internacionales de sostenibilidad.

El objetivo es reducir duplicidades y facilitar que los grupos empresariales que operan en distintos países puedan aprovechar una misma base de información para cumplir con diferentes marcos de reporting.

¿Qué ocurre con el ejercicio 2026?

El Reglamento establece un régimen transitorio para las entidades que ya se encuentren sujetas a los ESRS.

Para los ejercicios iniciados durante 2026, estas entidades podrán, en determinadas condiciones, continuar utilizando la versión anterior de los estándares o aplicar anticipadamente la nueva versión simplificada.

Además, el Reglamento contempla determinadas medidas de alivio que podrán utilizarse durante este periodo transitorio.

¿Qué deberían revisar las empresas?

Las compañías afectadas deberían aprovechar los próximos meses para analizar cómo impactan los nuevos estándares en sus procesos actuales de reporting.

Entre otros aspectos, conviene revisar:

  • qué información deja de ser obligatoria;
  • qué datapoints pueden eliminarse o simplificarse;
  • cómo afecta la reforma al análisis de doble materialidad;
  • qué información será necesario seguir solicitando a proveedores y clientes;
  • qué cambios deben realizarse en los sistemas internos de recopilación de datos;
  • y si resulta conveniente aplicar anticipadamente los nuevos ESRS durante 2026.

La reforma supone, en definitiva, un cambio de enfoque en el reporting europeo de sostenibilidad. Las obligaciones no desaparecen, pero se busca que la información presentada sea más clara, más comparable y menos costosa de obtener.

Para las entidades afectadas, 2026 será un ejercicio de transición y 2027 marcará el inicio de la aplicación general de los ESRS simplificados.

viernes, 18 de septiembre de 2026

CEF Contabilidad: NIIF 18: así cambiará la presentación de los estados financieros a partir de 2027

La presentación de los estados financieros bajo Normas Internacionales de Información Financiera (NIIF) afrontará uno de sus cambios más relevantes de los últimos años con la entrada en vigor de la NIIF 18 Presentación y revelación de información en los estados financieros.

La nueva norma, emitida por el International Accounting Standards Board (IASB) en abril de 2024, ha sido incorporada al ordenamiento de la Unión Europea mediante el Reglamento (UE) 2026/338 de la Comisión, de 13 de febrero de 2026, publicado en el Diario Oficial de la Unión Europea el 16 de febrero de 2026.

La NIIF 18 deberá aplicarse, como máximo, a los ejercicios anuales iniciados a partir del 1 de enero de 2027, aunque se permite su aplicación anticipada, y afectará a las entidades que elaboran sus estados financieros conforme a las NIIF adoptadas por la Unión Europea.

La nueva norma sustituirá a la actual NIC 1 Presentación de estados financieros y persigue mejorar, sobre todo, la comparabilidad y transparencia de la información sobre el rendimiento financiero de las empresas.

¿Por qué se aprueba la NIIF 18?

Uno de los problemas que el IASB había detectado en la información financiera elaborada bajo NIIF era la falta de uniformidad en la presentación de la cuenta de resultados.

Hasta ahora, las empresas podían utilizar diferentes subtotales y estructuras para explicar su rendimiento. Como consecuencia, conceptos aparentemente comparables podían calcularse de forma distinta entre unas compañías y otras, dificultando el análisis de sus estados financieros.

Con la NIIF 18, el IASB pretende introducir una estructura más homogénea que permita a inversores y otros usuarios comparar con mayor facilidad el rendimiento financiero de distintas entidades.

La reforma se concentra especialmente en tres ámbitos: la estructura de la cuenta de resultados, las medidas de rendimiento definidas por la dirección y la forma de agrupar y desagregar la información financiera.

Una nueva estructura para la cuenta de resultados

Una de las principales novedades de la NIIF 18 es la introducción de categorías definidas para clasificar los ingresos y gastos.

La cuenta de resultados deberá distinguir entre:

  • operación;
  • inversión;
  • financiación;
  • impuestos sobre las ganancias; y
  • actividades interrumpidas.

Con carácter general, la categoría de operación incluirá los ingresos y gastos que no deban clasificarse en las categorías de inversión, financiación, impuestos sobre las ganancias o actividades interrumpidas, sin perjuicio de las reglas específicas previstas para determinadas entidades.

La NIIF 18 contempla precisamente tratamientos específicos para aquellas entidades cuya actividad principal consiste, por ejemplo, en invertir en determinados activos o proporcionar financiación a clientes.

Dos nuevos subtotales definidos

La NIIF 18 introduce además subtotales que deberán presentarse de forma uniforme.

Entre ellos destacan:

Resultado de operación (operating profit or loss).

Recogerá los ingresos y gastos clasificados dentro de la categoría de operación.

Resultado antes de financiación e impuestos sobre las ganancias (profit or loss before financing and income taxes).

Incluirá el resultado de operación junto con los ingresos y gastos clasificados en la categoría de inversión.

La existencia de estos subtotales definidos constituye una de las principales diferencias respecto al marco anterior, ya que proporciona a los usuarios de los estados financieros puntos de referencia comunes para analizar y comparar el rendimiento de diferentes empresas.

Mayor transparencia sobre las medidas utilizadas por la dirección

Otra de las novedades relevantes afecta a las denominadas medidas de rendimiento definidas por la dirección, conocidas internacionalmente como Management-defined Performance Measures (MPM).

Se trata de subtotales de ingresos y gastos utilizados por la dirección en comunicaciones públicas externas a los estados financieros —por ejemplo, presentaciones a inversores, notas de prensa u otras comunicaciones financieras— para transmitir su visión sobre algún aspecto del rendimiento de la entidad.

La NIIF 18 no impide utilizar estas medidas, pero aumenta considerablemente las exigencias de transparencia.

Las empresas deberán identificar las MPM que utilicen e incluir información sobre ellas en una única nota de los estados financieros. Entre otros aspectos, deberán explicar:

  • qué representa cada medida;
  • cómo se calcula;
  • por qué la dirección considera que proporciona información útil;
  • cómo se concilia con el total o subtotal NIIF más directamente comparable; y
  • los efectos fiscales y, cuando proceda, los efectos sobre participaciones no dominantes asociados a los elementos de conciliación.

El objetivo es que los usuarios puedan comprender mejor la relación entre las métricas empleadas por la dirección y las cifras obtenidas conforme a las normas contables.

Nuevos criterios para agrupar y desagregar la información

La NIIF 18 también introduce principios más detallados sobre cómo debe organizarse la información dentro de los estados financieros.

Las empresas deberán evaluar qué partidas pueden agruparse porque comparten características similares y cuáles deben presentarse por separado para evitar que información material quede oscurecida.

Estos principios afectan tanto a las partidas incluidas directamente en los estados financieros principales como a la información presentada en las notas.

Además, la norma pretende aumentar la transparencia sobre los gastos operativos, especialmente en aquellas entidades que presentan dichos gastos atendiendo a su función dentro de la empresa.

También cambia el estado de flujos de efectivo

Aunque el principal impacto de la NIIF 18 se concentra en la cuenta de resultados, su aprobación también provoca modificaciones en otras normas, entre ellas la NIC 7 Estado de flujos de efectivo.

Para las entidades que utilicen el método indirecto, el resultado de operación definido por la NIIF 18 deberá utilizarse como punto de partida para determinar los flujos de efectivo procedentes de las actividades de explotación.

Además, se reducen determinadas alternativas existentes para clasificar los cobros y pagos relacionados con intereses y dividendos.

Para la mayoría de las entidades, los intereses y dividendos pagados se clasificarán como actividades de financiación, mientras que los intereses y dividendos cobrados se clasificarán como actividades de inversión, sin perjuicio de las reglas particulares aplicables a determinadas entidades financieras.

La NIIF 18 sustituye a la NIC 1

La incorporación de la NIIF 18 al ordenamiento europeo implica la supresión de la NIC 1 Presentación de estados financieros del anexo del Reglamento (UE) 2023/1803.

Sin embargo, no todos los requisitos contenidos actualmente en la NIC 1 desaparecen.

Parte de ellos se incorporan a la propia NIIF 18, mientras que otros pasan a otras normas.

En particular, determinados requisitos sobre la preparación de los estados financieros se trasladan a la NIC 8, que como consecuencia de estos cambios pasa a denominarse Bases para la preparación de los estados financieros.

Otros requisitos se trasladan a distintas normas, entre ellas la NIIF 7 Instrumentos financieros: Información a revelar.

La entrada en vigor de la NIIF 18 también obliga a modificar numerosas NIIF, NIC e interpretaciones para adaptar sus referencias y requisitos al nuevo marco de presentación.

¿Cuándo deberá aplicarse?

Las empresas deberán aplicar la NIIF 18, como máximo, a los ejercicios anuales iniciados a partir del 1 de enero de 2027, aunque se permite su aplicación anticipada.

La transición deberá realizarse con carácter retroactivo, de acuerdo con la NIC 8.

Esto significa que, cuando una empresa aplique por primera vez la NIIF 18, tendrá que presentar información comparativa del ejercicio anterior adaptada a los nuevos criterios.

Además, en el periodo comparativo inmediatamente anterior, deberá presentar una conciliación entre los importes del estado de resultados previamente presentados conforme a la NIC 1 y los importes reformulados conforme a la NIIF 18.

Por tanto, para una sociedad cuyo ejercicio coincida con el año natural, las cuentas correspondientes a 2027 deberán presentar 2026 como periodo comparativo reformulado conforme a la NIIF 18.

Este aspecto convierte a 2026 en un ejercicio especialmente relevante para preparar la transición.

¿Qué deberían revisar las empresas durante 2026?

Aunque la aplicación obligatoria comienza en 2027, las entidades que elaboran sus estados financieros conforme a las NIIF adoptadas por la Unión Europea deberían empezar a analizar durante 2026 el impacto de la nueva norma.

Entre otros aspectos, resultará conveniente revisar:

  • la actual estructura de la cuenta de resultados;
  • la clasificación de ingresos y gastos entre las nuevas categorías;
  • los subtotales empleados actualmente;
  • las medidas alternativas de rendimiento utilizadas en informes, presentaciones a inversores y otras comunicaciones públicas;
  • la información necesaria para conciliar las MPM con los subtotales definidos por las NIIF;
  • los criterios utilizados para agrupar y desagregar partidas;
  • la presentación de los gastos operativos;
  • los efectos sobre el estado de flujos de efectivo;
  • la disponibilidad de información comparativa de 2026; y
  • los sistemas contables y de reporting necesarios para obtener y presentar la información con la nueva estructura.

La implantación puede requerir, por tanto, cambios que van más allá de una modificación formal de los estados financieros.

Un cambio orientado a mejorar la comparabilidad

La NIIF 18 no modifica, con carácter general, los criterios de reconocimiento y valoración de activos, pasivos, ingresos o gastos. Su principal objetivo se encuentra en cómo se presenta y explica el rendimiento financiero.

Sin embargo, esa diferencia es relevante.

La introducción de categorías y subtotales comunes, junto con una mayor transparencia sobre las medidas utilizadas por la dirección, pretende facilitar la comparación entre empresas y reducir algunas de las diferencias que actualmente existen en la forma de presentar la cuenta de resultados.

Tras su incorporación al Derecho de la Unión Europea mediante el Reglamento (UE) 2026/338, la cuenta atrás para su aplicación obligatoria ya ha comenzado.

Para las entidades afectadas, 2026 será el año clave para analizar el impacto de la NIIF 18 y preparar una transición que deberá reflejarse plenamente en los estados financieros de 2027.

lunes, 14 de septiembre de 2026

Expansión.com: Juanjo Cano (KPMG): "Todos deberán adaptarse a la IA o saldrán, empezando por los socios"

Juanjo Cano (KPMG): "Todos deberán adaptarse a la IA o saldrán, empezando por los socios" | Empresas

Actualizado

El presidente de KPMG en España, que ve la IA como una oportunidad para ganar eficiencia y generar valor, avanza que la firma crecerá más en ingresos que en contrataciones en los próximos cinco años. 

KPMG se enfrenta, como todas las firmas de servicios profesionales, a uno de los retos más grandes de su historia: la irrupción de la inteligencia artificial (IA) en su negocio. La compañía que preside Juanjo Cano en España acaba de dar forma a su nuevo plan estratégico hasta 2031, en el que esta tecnología tiene un papel protagonista. 

El directivo, que el pasado enero renovó -por unanimidad- su mandato al frente de la firma, reconoce que una de las reflexiones más relevantes en el proceso de elaboración del plan ha sido analizar el impacto de la IA en cada unidad de negocio, haciendo un análisis de abajo arriba.

"Aunque mi mandato acababa en septiembre, adelantamos las elecciones porque urgía hacer un plan estratégico. La situación es tan transformadora y cambiante que veía especialmente importante dedicar el tiempo adecuado e involucrar a la gente adecuada en elaborarlo, para afrontar la agilidad de los cambios. Y yo no debía hablar del plan estratégico sin ser presidente", explica Juanjo Cano en una entrevista con EXPANSIÓN, la primera que concede tras renovar su cargo.

Para el presidente de KPMG en España, una de las claves a la hora de analizar el impacto de la IA ha sido dar la vuelta a lo que es el pensamiento más habitual. "Lo normal es pensar que crecerás menos porque la IA te dará más eficiencia y el cliente pagará menos, pero le estamos dando la vuelta. El negocio tradicional eran personas y facturabas hora/hombre. Ahora son personas con tecnología, que además es muy cara. El coste es superior al que teníamos antes, cuando el 80% de los gastos eran personal y el 20% otros, incluyendo tecnología. Esa parte ahora va a ser muy superior. La IA aporta un componente de eficiencia, pero también hay mucho más valor en lo que das al cliente. Además, es mucho más importante el criterio del profesional para analizar lo que muestra la tecnología".

Negociar los 'fees'

El directivo ve además oportunidades de negocio. "La transformación tecnológica de las empresas con IA, primero hay que hacerla. Además, hay mucho servicio detrás de ese proceso que nosotros podemos prestar", asegura Cano.

KPMG esgrime su experiencia y la aportación de más valor en el contexto actual, aunque reconoce que algunos clientes le están pidiendo rebajar los fees (honorarios) por la introducción de la IA. "Nuestra obligación es demostrarles que estamos dando más valor y que además tenemos mayor coste. No deja ser una negociación, como ha ocurrido siempre, y por ahora estamos manteniendo los fees de forma general", explica el presidente de la firma en España. "Lo que hay que lograr ahora es que el cliente pague por valor, no por horas. Aunque el trabajo se haga ahora con menos gente posiblemente, será gente mucho más cara porque va a hacer falta más seniority para hacer el trabajo conjunto con la tecnología. Es una transformación de nuestro modelo", reconoce Cano.

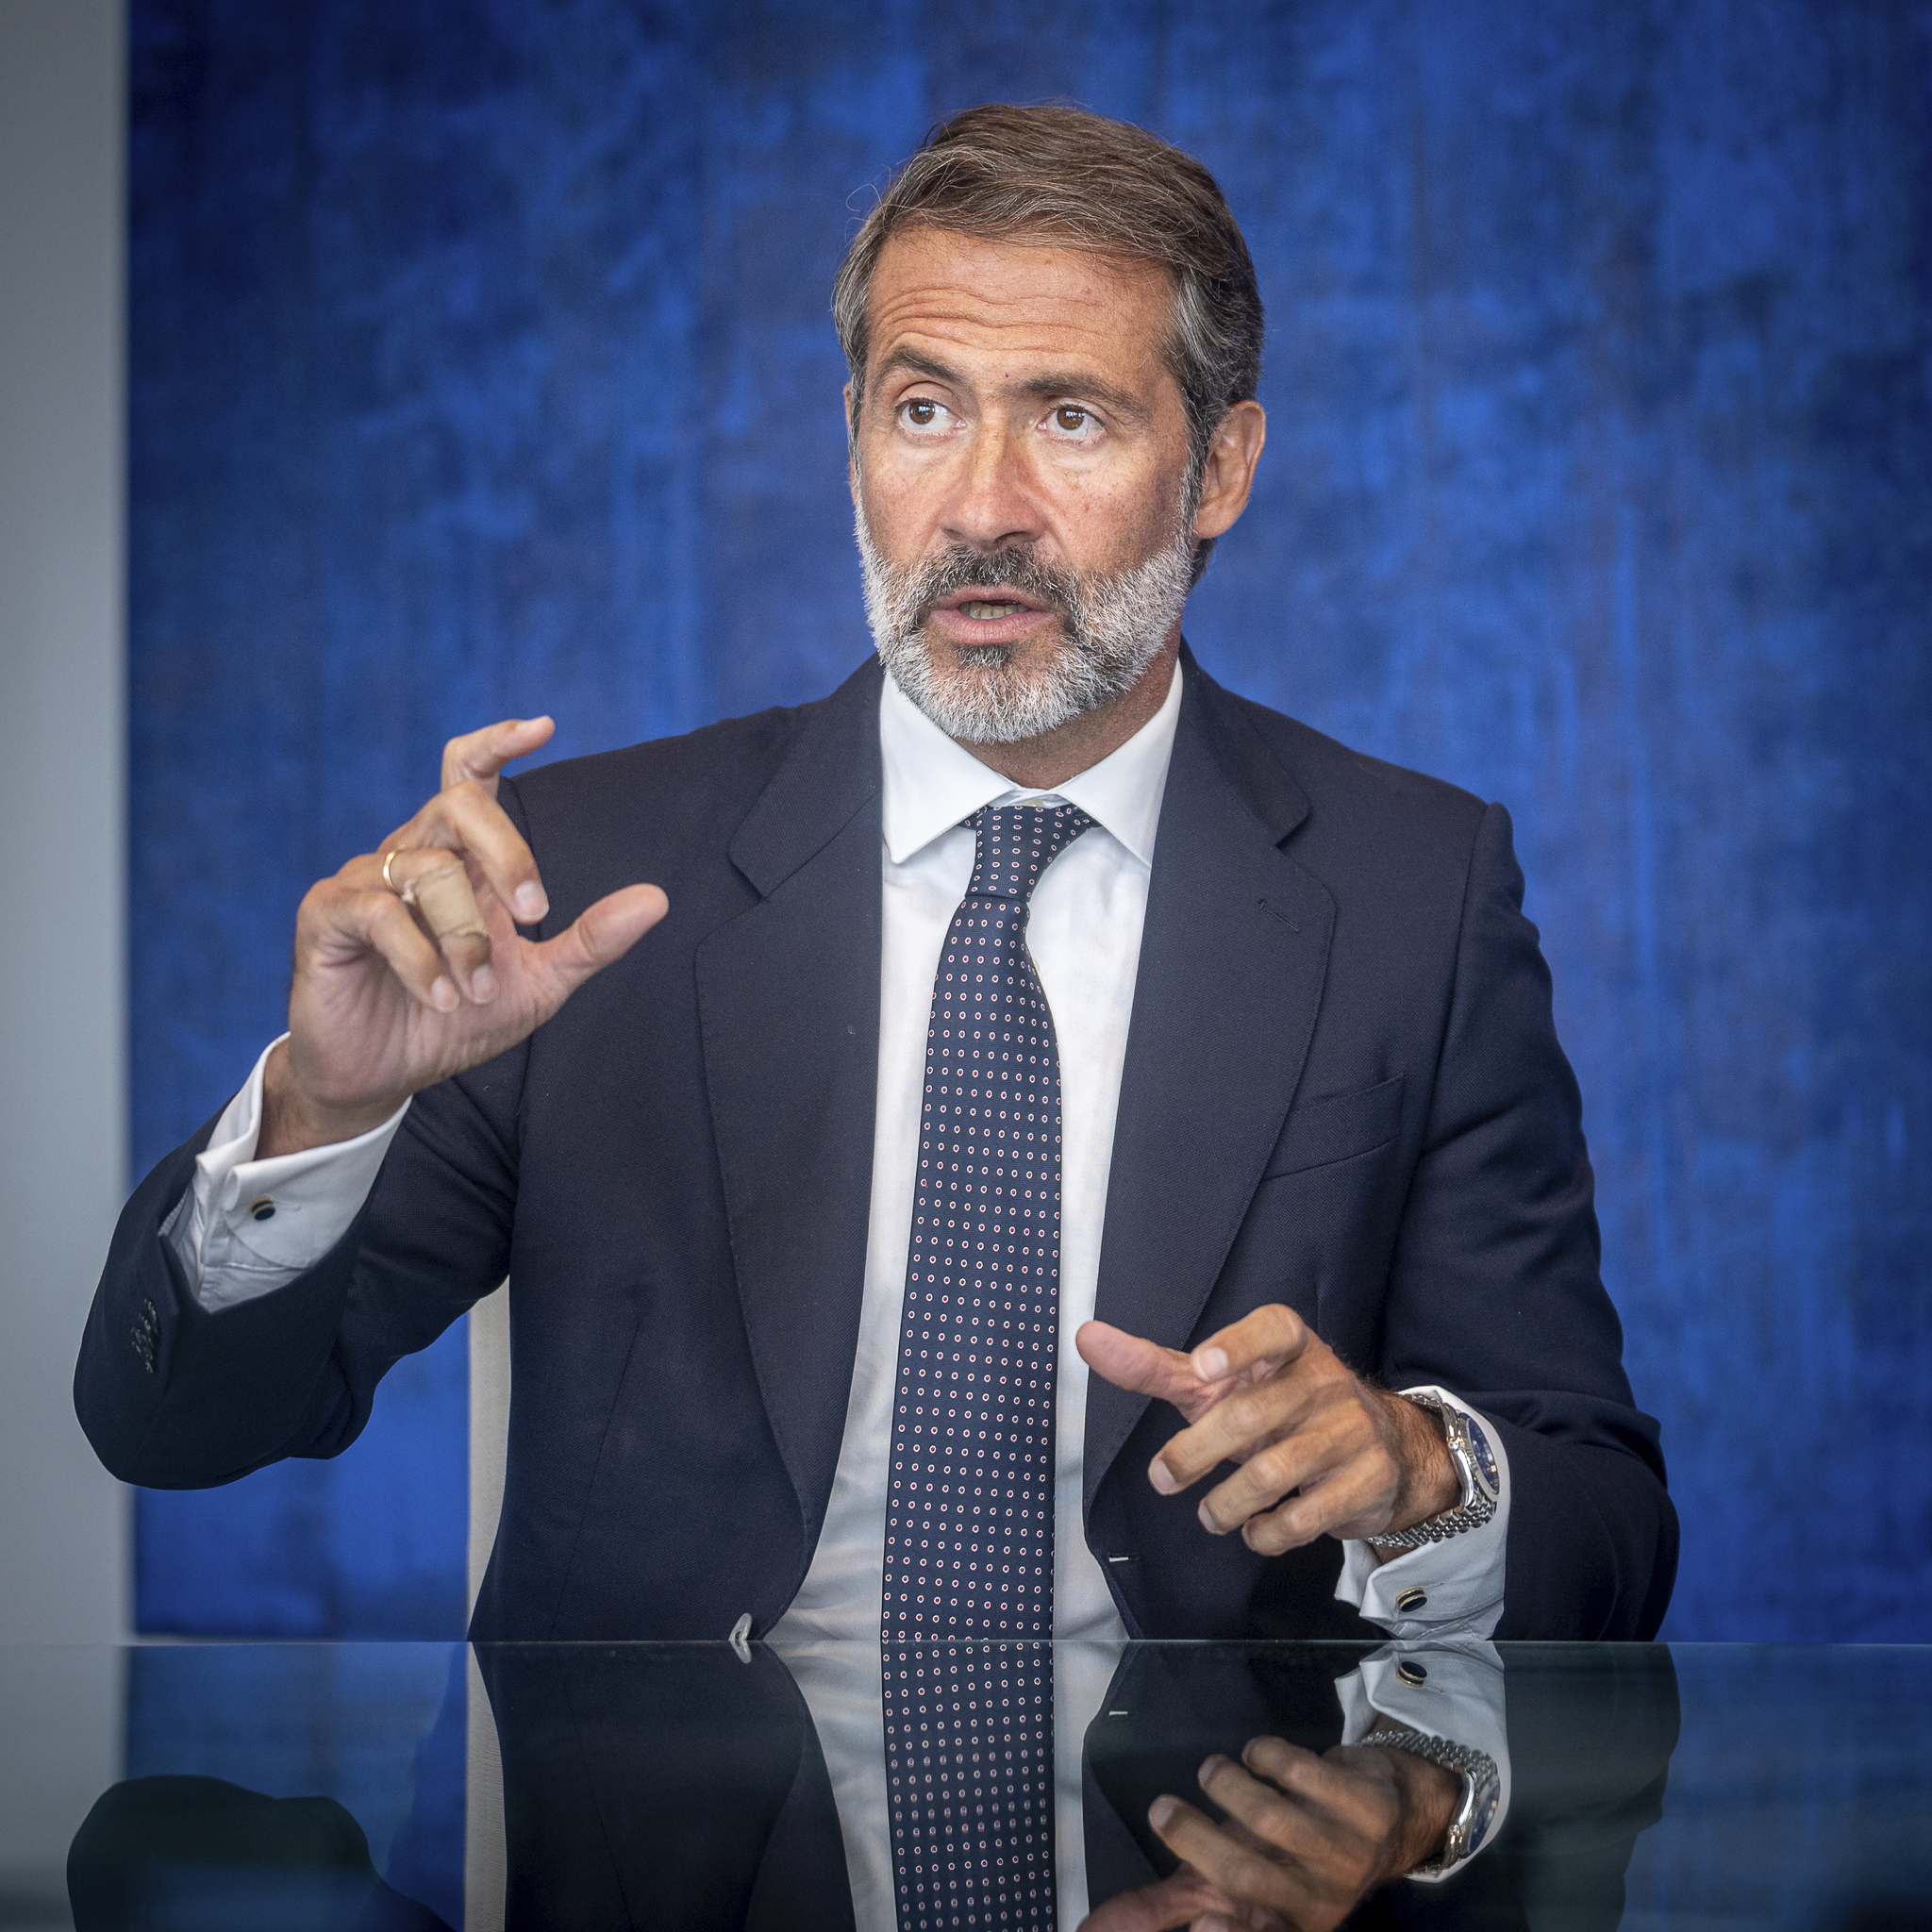
El presidente de KPMG, Juanjo Cano, durante la entrevista con EXPANSIÓN.
El presidente de KPMG, Juanjo Cano, durante la entrevista con EXPANSIÓN.JMCadenasEXPANSION

No obstante, el presidente de KPMG en España se muestra optimista sobre el mantenimiento del volumen de trabajo. "Se habla mucho de que hay clientes que internalizarán algunos servicios que nos contratan para hacerlos ellos in house. Yo lo veo complicado. Aunque depende del servicio, hay temas que no son tan core para ellos como para desarrollarlos de forma interna. Además, necesitas el sello, la confianza y la reputación que te da un tercero. Nosotros la tenemos y eso continuará".

La apuesta de KPMG por la IA es total. De hecho, concentra la mayor inversión de la firma en los próximos tres años, cifrada en 1.000 millones de dólares a nivel global.

Aunque su impacto en el empleo no está siendo aún evidente -la firma ha elevado un 6% este ejercicio las incorporaciones de juniors y recién graduados-, el presidente de KPMG reconoce que las contrataciones serán menores.

"Creceremos menos en gente de lo que lo hemos hecho en el plan anterior. Antes, la correlación era directa entre ingresos y personas. Ahora se ha desacoplado, aunque seguimos creciendo", relata Cano. Y detalla: "Los perfiles son diferentes. Cada vez cogen más peso los STEM (siglas de Ciencia, Tecnología, Ingeniería y Matemáticas en inglés), que ya representan el 20% de lo que contratamos".

Adaptación interna

El cambio de modelo está obligando además a un reciclaje de los trabajadores de la firma. "Hay que hacer una adaptación de las capacidades. De nada sirven las licencias (de IA) si no damos formación para utilizarlas, y si el trabajador no abre la mente para cambiar la forma de hacer su labor. Ahí está gran parte del nivel [de] exigencia. Tienes que adaptarte a la situación, y si no lo haces, el sistema te va a sacar", advierte Cano.

Sobre posibles salidas por la IA, señala el presidente, "sería más porque poniendo todos los medios para que se produzca la adaptación, no quieran adaptarse, y veamos que hay una situación problemática que genera un problema a la totalidad de la firma. Cuando decimos que al que no se adapte se le darán las oportunidades adecuadas y, si no, saldrá, empezamos por los socios. No afecta solo a los juniors, tenemos que adaptarnos todos. Estamos en un momento de disrupción, y si queremos estar bien y seguros tenemos que comprar este cambio y hacerlo posible".

Cano asegura que el proceso va por buen camino. "La percepción es que la gente se está adaptando bien, y se está viendo un ambiente con más innovación, que es hacia donde debemos ir", concluye.

El presidente de KPMG, Juanjo Cano, posa antes de la entrevista con EXPANSIÓN.
El presidente de KPMG, Juanjo Cano, posa antes de la entrevista con EXPANSIÓN.JMCadenasEXPANSION

"Los fondos suelen tener un horizonte temporal y este negocio no es para eso"

La irrupción de los fondos de inversión en el sector de las firmas de servicios profesionales en España, con operaciones recientes como la entrada de New Mountain en Grant Thornton o Waterland en Auren, son movimientos que analizan de cerca.

"Está habiendo distintos tipos de movimientos. El que más se está dando es el de fondos que entran en negocios como el nuestro, más pequeños, y están haciendo un build-up para tratar de coger volúmenes que se acerquen a las Big Four. Eso es difícil. Los fondos suelen tener un horizonte temporal y este, por experiencia, no es un negocio para gestionar así", apunta el presidente de KPMG en España, Juanjo Cano.

A juicio del directivo, "disparar la rentabilidad es fácil de conseguir: estresando la organización, bajando la calidad, drenando la capacidad de crecimiento... aquí no gestionamos así", explica, señalando también la diferencia del "modelo piramidal" que funciona en firmas como KPMG: "El incentivo que tienen los juniors para entrar, formarse y seguir ascendiendo en la pirámide desaparecería", anota, y asegura: "Si en este nuevo mandato mis socios me hubieran pedido disparar la rentabilidad por socio, habría dimitido. No es el modelo en que creo. Llevo 30 años en esta firma y la quiero dejar en condiciones. Aquí no estamos para enriquecernos 150 sobre una base de 6.400, tiene que darse una continuidad a todo el mundo", apostilla el directivo.

Para Cano, y también frente a nuevos competidores "de nicho", las fortalezas de KPMG son claras: "Metodología, reputación e información; nuestro data lake es insuperable ", insiste.

miércoles, 26 de agosto de 2026

Expansión.com: ¿Qué implicaciones tendrá el caso de Evergrande para las 'Big Four'? (Financial Times)

ARJUN NEIL ALIM 
Actualizado 26 AGO. 2026 - 14:07 

La decisión de un tribunal de Hong Kong podría amenazar el modelo de red de sociedades de las Big Four.

Los liquidadores del grupo inmobiliario chino Evergrande, que colapsó, pueden demandar a PwC a nivel mundial por deficiencias en la auditoría, según dictaminó un juez, en un caso que pondrá a prueba el modelo de red de socios de las Cuatro Grandes firmas de contabilidad.

Un magistrado de Hong Kong autorizó el miércoles a los liquidadores de Evergrande a continuar con su demanda por negligencia contra PwC International, la organización matriz global de la red, junto con sus filiales de Hong Kong y de China continental, que fueron las responsables de auditar a Evergrande.

"Es al menos discutible que... [PwC] International tenía la obligación de evitar con negligencia para con Evergrande", escribió el juez del Tribunal Superior, Patrick Fung. "Es fundamential [sic] que se realice una investigación con documentos e interrogatorios, lo que, en mi opinión, esclarecerá el caso", añadió.

Los liquidadores reclaman aproximadamente 8.400 millones de dólares en concepto de daños y perjuicios a las tres entidades, después de que varios reguladores determinaran que los auditores de PwC en Hong Kong y China continental no cumplieron con los estándares profesionales al aprobar las cuentas de Evergrande.

El fallo representa una victoria para Eddie Middleton y Tiffany Wong, los liquidadores de Alvarez & Marsal, que han centrado gran parte de su atención legal en demandar a PwC por negligencia, dada la dificultad de recuperar los activos de Evergrande en China continental para los acreedores.

Evergrande, una de las mayores promotoras inmobiliarias de China, entró en impago en 2021 con pasivos por valor de unos 300.000 millones de dólares. Posteriormente se descubrió que había inflado fraudulentamente sus ingresos antes de su quiebra.

En abril, PwC Hong Kong acordó pagar 1.300 millones de dólares de Hong Kong (166 millones de dólares estadounidenses) para resolver las reclamaciones relacionadas con Evergrande ante los reguladores locales.

En 2024, su filial en China continental pagó una multa de 441 millones de yuanes (66 millones de dólares) después de que el Ministerio de Finanzas de Pekín determinara que empleados de PwC habían "ocultado o incluso tolerado" el fraude en el grupo inmobiliario.

A diferencia de las multinacionales tradicionales, las Big Four utilizan una estructura de red que mantiene a las firmas de auditoría nacionales legalmente separadas. Estas se coordinan mediante una organización global que gestiona la marca e impone estándares comunes.

El sistema está diseñado para cumplir con las distintas normativas nacionales de auditoría y para proteger a cada firma miembro de la responsabilidad legal derivada de fallos de auditoría en otros países.

La sentencia de Hong Kong amenaza con afectar al resto de la red de PwC, donde las firmas más grandes, incluidas las de EEUU y Reino Unido, asumen la mayor parte de los costes de financiación de PwC International.

Los liquidadores de Evergrande argumentan que PwC International debería ser considerada responsable de las deficiencias de sus firmas en Hong Kong y China continental, que permitieron al grupo inmobiliario repartir 6.000 millones de dólares en dividendos entre 2017 y 2020 a pesar de su situación financiera.

Los liquidadores reclaman a PwC International 5.600 millones de dólares.

miércoles, 5 de agosto de 2026

CincoDías: El Supremo condena a EY a indemnizar a otros tres accionistas de Gowex como responsable civil de su caída

El alto tribunal, que en 2023 reconoció el derecho de cuatro inversores a ser compensados por daños, insiste en que la consultora, como asesor registrado, debió verificar la información emitida al mercado
Nuria Morcillo - Madrid - 05 AGO 2026 - 05:15 CEST 

El Tribunal Supremo ha mantenido su criterio sobre los daños causados por la desaparecida Gowex. El alto tribunal determinó en abril de 2023 que EY, que fue asesor registrado (que no auditor) de la compañía, actuó de manera negligente por no haber detectado que la proveedora de wifi gratuito a grandes ciudades como Madrid, Nueva York, París, Dublín o Dubai había falseado sus cuentas. En una reciente sentencia, los magistrados han reafirmado su jurisprudencia acerca de la responsabilidad civil extracontractual que tiene la firma de servicios profesionales con las personas que adquirieron participaciones de la compañía por no haber destapado el fraude antes de que lo hiciera el fondo bajista Gotham City Research en julio de 2014. Así, ha ordenado indemnizar con un total de 150.760,51 euros a tres accionistas, que se suman a la batalla ganada por otros cuatro perjudicados hace tres años, que fueron compensados con 118.921 euros.

El caso ha vuelto a la Sala de lo Civil del Supremo a raíz del recurso presentado por cuatro accionistas cuyas demandas se acumularon a una treintena de acciones civiles y que fueron desestimadas. El tribunal admitió a trámite este recurso para analizar si su jurisprudencia debía ser matizada o modificada sobre el papel de los “asesores registrados” en el Mercado Alternativo Bursátil (MAB) ―el antiguo nombre del actual BME Growth―, en virtud de la regulación en vigor antes y de 2015, cuando se obligó a esta figura a llevar a cabo una supervisión más exhaustiva de las empresas asesoradas.

La conclusión del alto tribunal ha sido la misma que en 2023: aunque el asesor registrado no es un “segundo auditor”, su intervención tiene una “relevancia fundamental” en las decisiones de los inversores. En base a ello, en una sentencia dictada el pasado 21 de julio, ha recalcado que EY debió haber verificado la información que Gowex emitió en el mercado tanto para su incorporación al MAB en marzo de 2010, como en las ampliaciones de capital que llevó a cabo en junio de 2011 y noviembre de 2012.

Y sobre todo, prosigue el tribunal, después de que el organismo rector del MAB, a instancias de la Comisión Nacional del Mercado de Valores (CNMV), requiriera información en 2010 ante la sospecha de que estaba llevando a cabo operaciones ficticias de venta y compra para inflar la cifra de negocios. “Esta actuación negligente permitió que Gowex pudiera incorporarse al Mercado Alternativo Bursátil, que sus acciones se negociaran en ese sistema multilateral de negociación y que la información fraudulenta fuera publicada por el MAB a disposición de los inversores y de cuantos estuvieran interesados en la misma”, concluye el Supremo.

Aún pendiente de juicio

Gowex, fundada y liderada por Jenaro García, se desplomó en bolsa después de que la madrugada del 1 de julio de 2014 Gotham publicara un informe en el que aseguraba que la empresa informática había falseado los datos sobre su situación patrimonial y financiera sobre su actividad. Por estos hechos, Jenaro García, junto a la cúpula de Gowex, lleva pendiente de juicio en la Audiencia Nacional desde mediados de 2019 y afronta una petición de 18 años de cárcel. El 4 de ese mes y año, la cotización de la compañía fue suspendida y tras reconocer la falsedad entró en concurso de acreedores. Así, el valor de las acciones se redujeron a cero.

Cientos de accionistas perjudicados iniciaron varios procedimientos judiciales contra EY para reclamar una indemnización como responsable civil extracontractual, al entender que, por su posición de garante y por su intermediación en la elaboración de los documentos lanzados al mercado para que cumpliera todas las exigencias legales, debía haber detectado el fraude señalado por el fondo norteamericano.

El caso concreto que ha llegado ahora al Supremo se inició en 2017, cuando se acumularon demandas de una treintena de personas físicas y jurídicas. Sin embargo, solo cuatro de ellos han realizado todo el periplo judicial, llegando hasta la última instancia y tres han logrado una indemnización. Los magistrados han desestimado la reclamación de uno de los recurrentes porque adquirió acciones de Gowex el 2 de julio de 2014, un día después de que Gotham publicara su informe. El tribunal considera que este inversor era consciente del riesgo que asumía al comprar las acciones a un precio significativamente más bajo tras destaparse el fraude.

En cuanto al resto de reclamaciones, fueron archivadas o se dieron por desistidas o no han continuado el proceso después de que el juzgado de primera instancia que analizó el caso y la Audiencia Provincial de Madrid desestimaran sus acciones judiciales.

Discrepancias con los fallos de instancia

El Juzgado de Primera Instancia número 5 de Madrid descartó que la consultora, como asesora, tuviera el deber de revisar la veracidad o fiabilidad de la información elaborada por Gowex, o de asumir la obligación de comprobar la veracidad de la información contable y financiera de la compañía quebrada. Este primer fallo fue avalado por la Audiencia de Madrid, al entender que la modificación de la Ley del Mercado de Valores de 2015, que obliga al asesor registrado a verificar la exactitud de la información contable y financiera, no estaba aún en vigor en la época de los hechos. En este sentido, el tribunal indica que las funciones de los asesores eran de “carácter formal”, de acuerdo a una circular de 2010 y, por tanto, solo podía contraer responsabilidad con respecto a la empresa asesorada y frente al supervisor, pero no frente a los inversores.

Ahora el Supremo ha corregido el criterio de las dos instancias inferiores y ha determinado que la firma de servicios profesionales sí tuvo parte de responsabilidad al no detectar las irregularidades. La Sala de lo Civil señala que EY afirmó que la documentación elaborada por Gowex para las ampliaciones de capital cumplían con las “exigencias de contenido, precisión y calidad que le son aplicables, no omite datos relevantes ni induce a confusión a los inversores”, unas afirmaciones que no cree que se limiten a “aspectos formales”.

martes, 21 de julio de 2026

Fundaciones.org: Presentación de la Memoria Económica y del Impuesto sobre Sociedades

21/07/26


La Asociación Española de Fundaciones recuerda que las fundaciones cuyo ejercicio económico coincida con el año natural deben cumplir en las próximas semanas dos importantes obligaciones fiscales ante la Agencia Tributaria. Por un lado, destacar la obligación de presentar el Impuesto sobre Sociedades que afecta, con carácter general, a todas las fundaciones, estén o no […]

La Asociación Española de Fundaciones recuerda que las fundaciones cuyo ejercicio económico coincida con el año natural deben cumplir en las próximas semanas dos importantes obligaciones fiscales ante la Agencia Tributaria.

Por un lado, destacar la obligación de presentar el Impuesto sobre Sociedades que afecta, con carácter general, a todas las fundaciones, estén o no acogidas al régimen fiscal especial de la Ley 49/2002. En aquellos casos en que el ejercicio económico no coincida con el año natural, la declaración deberá presentarse dentro de los 25 días naturales siguientes a los seis meses posteriores al cierre del ejercicio. La presentación deberá realizarse a través del siguiente enlace. En los demás casos, deberá presentarse la declaración antes del 25 de julio.

Además, el artículo 3.10 de la Ley 49/2002 exige a las entidades acogidas a dicho régimen la elaboración y presentación de una memoria económica ante la Agencia Tributaria. No obstante, las entidades cuyos ingresos anuales no superen los 20.000 euros y que no participen en sociedades mercantiles están exentas de la obligación de presentarla, aunque siguen obligadas a elaborarla y conservarla. Se debe presentar la memoria económica antes del 1 de agosto.

El contenido de la memoria económica se encuentra regulado en el artículo 3 del Real Decreto 1270/2003 y permite a la Administración verificar el cumplimiento de los requisitos exigidos para disfrutar del régimen fiscal especial de las entidades sin fines lucrativos. Se ha de presentar ante la Agencia Tributaria a través de este enlace, de conformidad con el siguiente modelo que hemos confeccionado.

Finalmente, conviene recordar que ambas obligaciones, en atención de lo dispuesto en la Ley 29/2015, de 1 de octubre, del procedimiento administrativo común de las Administraciones Públicas, deben cumplirse por vía telemática, ya que las fundaciones, como personas jurídicas, están obligadas a relacionarse electrónicamente con las Administraciones Públicas.