miércoles, 20 de diciembre de 2023

CEF: Se incrementan los incentivos fiscales al mecenazgo para personas físicas y jurídicas

Se incrementan los incentivos fiscales al mecenazgo en el RDLey 6/2023, elevándose el porcentaje de deducción al 40 % con carácter general para personas físicas y jurídicas

Se refuerza el apoyo fiscal al régimen de incentivos fiscales al mecenazgo, afectando a actividades de interés general y de ser impulsadas desde la iniciativa privada, elevándose el porcentaje de deducción actual del 35% al 40% con carácter general para personas físicas y jurídicas.

En el Boletín Oficial del Estado de hoy, 20 de diciembre de 2023 se publica el Real Decreto-ley 6/2023, de 19 de diciembre, por el que se aprueban medidas urgentes para la ejecución del Plan de Recuperación, Transformación y Resiliencia en materia de servicio público de justicia, función pública, régimen local y mecenazgo.

Entre las distintas medidas que se aprueban encontramos la modificación de la LEY 49/2002, de 23 de diciembre, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo, con el objetivo principal de mejorar los incentivos fiscales al mecenazgo, tanto si es efectuado por personas físicas, como por personas jurídicas o por no residentes, así como se define un marco jurídico, fiscal y laboral adecuado para el sector de la cultura con el fin de mejorar la protección social de los distintos agentes del sector y aumentar la participación de las inversiones privadas, para lo que se incrementan los incentivos fiscales al mecenazgo para personas físicas y jurídicas, elevándose el porcentaje de deducción actual del 35% al 40% con carácter general.

En el caso de las personas físicas, elevándose el porcentaje de deducción actual del 35% al 40% con carácter general. Además, se amplía la cuantía del micromecenazgo de 150 a 250 euros, por lo que se incentiva claramente la generación de este tipo de donativos fundamentales para las entidades beneficiarias de mecenazgo, aplicando el porcentaje del 80% a una mayor cuantía de donativos, consecuencia de ampliar la cuantía del micromecenazgo y se reduce de 4 a 3 años el número de ejercicios en los que tiene que hacer donativos a una misma entidad por importe igual o superior a los del ejercicio anterior, para acceder al incremento de 5 puntos en el porcentaje de deducción, porcentaje que queda incrementado al 45%.

En el caso de personas jurídicas, se incrementa el porcentaje de deducción, que pasa del 35 al 40%, para potenciar el incentivo. Además, se reduce de cuatro a tres años el número de ejercicios durante los cuales el donante o aportante debe realizar donativos a una misma entidad por importe igual o superior a los del ejercicio inmediato anterior, con el fin de acceder al incremento de 10 puntos en el porcentaje de deducción, porcentaje que queda incrementado al 50%. Se modifica el porcentaje de deducción aplicable en la cuota del Impuesto sobre Sociedades, tratándose de un donante o aportante persona jurídica, en el caso de fidelización de donativos, pasando de una deducción del 40 al 50%, con la finalidad de estimular, en mayor medida, dicha fidelización. Se persigue con ello mejorar el incentivo fiscal, incentivando la realización de donaciones continuadas, en tiempo y en cuantía, en favor de una misma entidad beneficiaria del mecenazgo, con el fin de dotar de mayor estabilidad a la financiación de este tipo de entidades y garantizar así la participación del sector privado en las actividades de interés general. Finalmente, se incrementa en cinco puntos porcentuales, pasando del 10 al 15%, el límite que opera sobre la base imponible del período, a efectos de determinar la base de la deducción. Este aumento de dicho límite resulta igualmente aplicable en el caso de contribuyentes del Impuesto sobre la Renta de no Residentes que operen en territorio español sin establecimiento permanente.

Se actualiza la relación de actividades económicas que, cuando sean desarrolladas por entidades sin ánimo de lucro, en cumplimiento de su objeto o finalidad específica, pueden gozar de la exención en el Impuesto sobre Sociedades, como las actividades de «educación de altas capacidades».

Se amplía el espectro de actividades de I+D que puedan gozar de exención, incluyendo por primera vez las actividades de innovación los requisitos para ello y no se encuentren excluidas.

Por otra parte, se incluye la cesión de uso de un bien mueble o inmueble sin contraprestación como tipología específica de donativo que puede generar la deducción prevista en la Ley 49/2002, de 23 de diciembre, pues, si bien podría considerarse encuadrada dentro de las donaciones de derechos, en muchas ocasiones la falta de una mención expresa impedía realizar estas cesiones de forma efectiva y se incluyen por primera vez, de forma expresa, las ayudas en especie como mecanismo de colaboración en el marco de los convenios previstos en el artículo 25 de la Ley 49/2002que aunque pudieran dar lugar a rentas que se pusiesen de manifiesto en sede del colaborador, en el momento de su entrega, la Ley exime de tributación a tales rentas en la imposición personal del colaborador. También se incluye a «las prestaciones de servicios» como mecanismo para colaborar con las entidades beneficiarias del mecenazgo y coadyuvar al cumplimiento de los fines de interés general perseguidos por estas, si bien deben realizarse en el seno de la actividad desarrollada por el colaborador puesto que carecería de sentido que aquellas se desarrollaran al margen de su actividad y sin contar con los medios necesarios para ello, ya que supondría unos costes adicionales al colaborador y desvirtuaría por otra parte la finalidad perseguida por los convenios de colaboración. Para la valoración de la cesión de uso de bienes muebles o inmuebles, en la que se deberá tener en cuenta los gastos incurridos por el cedente durante cada año de cesión, los cuales hubieran sido fiscalmente deducibles de haberse cedido el uso de manera onerosa. Tales gastos deberán estar debidamente contabilizados, cuando se esté obligado a ello. En ningún caso formarán parte de la base de la deducción, los intereses de los capitales ajenos invertidos en la adquisición o mejora del bien y demás gastos de financiación.

No se pierde el carácter irrevocable, puro y simple de los donativos, donaciones y aportaciones en aquellos supuestos en los que el donante pudiera recibir una mención honorífica o un reconocimiento reputacional, por su mera condición de donante, siempre que tal mención o reconocimiento carezca de relevancia económica, de forma que no pueda ser considerada una contraprestación, con el límite conjunto del 15% del valor del donativo, donación o aportación realizada o 25.000 euros y se permite que la difusión pueda ser realizada indistintamente, por el colaborador o por las entidades beneficiarias de mecenazgo.

Además, la norma regula ampliamente los principios de acceso, autenticidad, confidencialidad, integridad, disponibilidad, trazabilidad, conservación e interoperabilidad que deben regir los sistemas de información de la Administración de Justicia, para promover y facilitar la intervención telemática de los ciudadanos en las actuaciones judiciales, simplificándose la relación con la Administración de Justicia. Por otro lado se aprueban otra serie de medidas de reforma de la función pública, ya que política de recursos humanos como una herramienta estratégica que tiene que estar alineada con las políticas de la Administración. Se incluyen una serie de objetivos, encaminados a acelerar y ampliar el despliegue de los servicios públicos locales, también a través de medios digitales, apoyar a las ciudades pequeñas en su prestación de servicios públicos y actualizar y mejorar el padrón municipal de habitantes gestionado por las entidades locales puesto que es necesaria la adaptación de la Administración Local al avance de las tecnologías de la información y la comunicación, y por tanto a la administración digital de los servicios locales, que han de verse beneficiados por el acceso a los mismos que estas nuevas posibilidades permiten a los vecinos al margen del lugar desde el que se prestan.

lunes, 18 de diciembre de 2023

NoticiasJurídicas.com: Condenado un fiscalista que hizo mal la declaración de la renta de su colega: lo hizo gratis, pero le hizo perder 4.000 euros

Confió en unos datos facilitados por la Administración tributaria que no comprobó debidamente. Moderación de la responsabilidad por el carácter gratuito de la relación
18/12/2023 14:11:22 

La Audiencia Provincial de León ha estimado parcialmente el recurso de un contribuyente al considerar que debe ser indemnizado su colega, un fiscalista que le hizo gratuitamente la declaración de la renta, y que cometió un error que le costó casi 4.000 euros, según la valoración del propio ciudadano. La justicia, no obstante, rebaja esta cantidad a 981 euros más intereses, a la luz de que se trataba de un favor entre colegas y no de un verdadero encargo profesional. 

Los hechos

El demandante ejercita acción indemnizatoria de daños y perjuicios derivados de la falta de diligencia profesional en la que incurrió el demandado en el asesoramiento fiscal prestado en la elaboración de su declaración de la renta, encargo que aquel realizó sin contraprestación económica por la relación de amistad existente entre los litigantes.

La sentencia de primera instancia desestimó la demanda por considerar diligente la actuación del demandado al basarse en los datos aportados por la propia Agencia Tributaria, en que el demandante era conocedor de la liquidación provisional, así como del expediente sancionador, en el carácter gratuito del servicio prestado y los conocimientos jurídicos del actor.

Thank you for watching

Sin embargo, dicha resolución es revocada por la Audiencia Provincial de León (sentencia 467/2023, de 8 de septiembre), que sí aprecia negligencia profesional en el asesoramiento fiscal prestado por el demandado.

En primer lugar, para determinar el régimen de responsabilidad aplicable la Sala procede a la calificación de la relación jurídica habida entre los litigantes, disponiendo que la misma no puede ser catalogada como un arrendamiento de servicios ante la falta de precio. Ha de tenerse en cuenta que el demandado prestó un servicio profesional por razón de amistad, sin percibir por ello retribución alguna.

Por tanto, debe ser encuadrada en el ámbito del mandato en el que la actuación del mandatario se hacía a título lucrativo, pues ha quedado desvirtuada la presunción de onerosidad al no haber mediado precio que remunerara sus servicios o gestiones.

La gratuidad u onerosidad del mandato tiene incidencia en la valoración de la responsabilidad contractual del mandatario, pues deberá estimarse con mayor o menor rigor según que el mandato haya sido o no retribuido, operando la gratuidad como criterio de moderación de la responsabilidad del mandatario.

Ahora bien, aunque cuantitativamente pueda atenuarse el rigor de la responsabilidad en el mandato gratuito en atención a las circunstancias concurrentes, cualitativamente es exigible una actuación diligente al mandatario en todo caso, al margen de la retribuibilidad del encargo realizado.

En el caso de autos, la Audiencia cataloga la actuación del mandatario demandado en el desempeño del encargo conferido como una falta de diligencia profesional por no ajustar su labor de asesoramiento fiscal a la lex artis pues confió en unos datos facilitados por la Administración tributaria que no comprobó debidamente. La diligencia profesional requerida para esta actuación le imponía confirmar esta cuestión, recabando la documentación correspondiente, dado que los datos comunicados por la Administración tributaria son susceptibles de revisión.

Ello justifica declarar su responsabilidad por los daños y perjuicios causados, si bien moderada atendiendo al carácter gratuito del servicio prestado, la colaboración en el desarrollo del servicio prestado del propio interesado, su conocimiento de las actuaciones administrativas de liquidación e inicio de expediente sancionador y los datos en ella consignados, la posibilidad de recurso no aprovechada y la cualificada formación jurídica del actor.

miércoles, 13 de diciembre de 2023

KPMG Tendencias: El papel de la gestión de riesgos en las estrategias (informe)

13-12-2023
A medida que las empresas avanzan en la incorporación de las estrategias ESG en sus modelos de negocio, nacen a su vez nuevos conjuntos de riesgos, incluidos los financieros y de reputación, que las áreas de riesgos deben considerar evaluar y abordar.

jueves, 7 de diciembre de 2023

IFAC.org: IFAC Supports New IAASB Audit Standard for Less Complex Entities and Encourages Jurisdictions to Consider Adoption

Dec 7, 2023 | New York, New York | English

La Federación Internacional de Contables (IFAC), que cuenta con 180 organizaciones miembros y representa a millones de contables profesionales en todo el mundo, felicita al Consejo de Normas Internacionales de Auditoría y Aseguramiento (IAASB) por su nueva norma independiente para auditorías de entidades menos complejas. La Norma Internacional de Auditoría para Auditorías de Estados Financieros de Entidades Menos Complejas, conocida como NIA para EMC, es proporcionada y está adaptada a la naturaleza y circunstancias de las auditorías de entidades más pequeñas y menos complejas. Construida sobre la base de las Normas Internacionales de Auditoría (NIA), contiene todos los requisitos necesarios para obtener una seguridad razonable.

The International Federation of Accountants (IFAC), which comprises 180 member organizations and represents millions of professional accountants globally, congratulates the International Auditing and Assurance Standards Board (IAASB) on its new standalone standard for audits of less complex entities. The International Standard on Auditing for Audits of Financial Statements of Less Complex Entities, known as the ISA for LCE, is proportionate and tailored to the nature and circumstances of audits of smaller and less complex entities. Built on the foundation of the International Standards on Auditing (ISAs), it contains all the requirements necessary to obtain reasonable assurance.

IFAC CEO Kevin Dancey said: “IFAC has closely engaged with the IAASB throughout development of the ISA for LCE and provided extensive feedback on behalf of practitioners around the world. Our support is driven by the importance of less complex entities to all economies and our consistent understanding of the urgent need for action at the global level to address the significant risk of fragmentation to the international standard-setting ecosystem due to national and regional initiatives.”

Now that the ISA for LCE has been issued, IFAC encourages its member organizations to adopt or advocate for adoption of the ISA for LCE in their jurisdictions or promote voluntary use of the standard. IFAC’s member organizations—professional accountancy organizations (PAOs) around the world—are essential to how international standards are adopted and implemented given their relationships with the regulators and oversight bodies that often have ultimate or shared adoption authority.

In 2024, IFAC will begin gathering data about potential adoption plans and evaluations at the jurisdiction level, with the intention of reporting examples and other relevant data in the future as it does with other international standards and best practices that IFAC member organizations are required to adopt, implement, and report on. IFAC will also continue to closely coordinate with the IAASB on its adoption and implementation activities, including collaborating on global webinars and consideration of any future materials.

About IFAC
IFAC is the global organization for the accountancy profession dedicated to serving the public interest by strengthening the profession and contributing to the development of strong international economies. IFAC is comprised of 180 members and associates in more than 135 jurisdictions, representing millions of professional accountants in public practice, education, government service, industry, and commerce.

miércoles, 29 de noviembre de 2023

lunes, 27 de noviembre de 2023

Valencia Plaza: El Colegio de Titulares Mercantiles celebra 120 años antes de fusionarse con el de Economistas

El Colegio de Titulares Mercantiles celebra 120 años antes de fusionarse con el de Economistas - Valencia Plaza

27/11/2023 - 

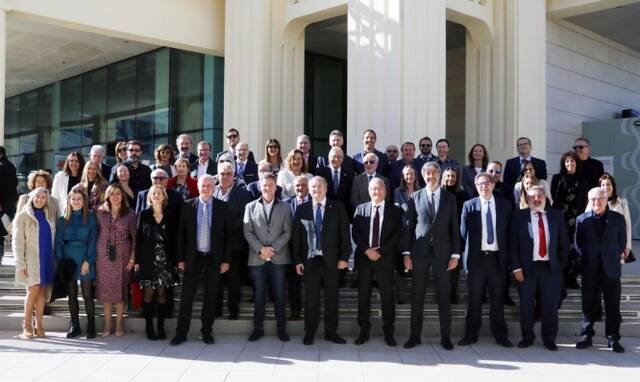
VALÈNCIA (VP). El colegio profesional del ámbito económico más antiguo de la Comunidad Valenciana, Comeva, ha celebrado su 120 aniversario en el hotel Las Arenas. Se trata del último aniversario ya que la fusión con el Colegio de Economista es inminente. El acto ha contado con la presencia de Juan Planes, profesor y fundador de Pollos Planes, que ha impartido una conferencia magistral sobre la felicidad y mejor manera para tener éxito empresarial y en el entorno familiar.

Su decano, Juanjo Estruch, se ha mostrado "muy orgulloso del trabajo de todo el colectivo durante todos estos años" y ha recalcado que "se abre una nueva etapa para el colectivo en el que, tanto el Colegio de Economistas de Valencia como Comeva van a beneficiarse".

Más de 120 colegiados se han dado cita en el Hotel Las Arenas para disfrutar de la conferencia del conferenciante Juan Planes y celebrar el último aniversario del colegio profesional del ámbito económico más antiguo de la Comunidad Valenciana.

Durante esta celebración, se han impuesto las distinciones anuales a los colegiados de más antigüedad y a los nuevos. Este año, el colegio ha tenido el honor de imponer el emblema colegial conmemorativo a un colegiado que celebra las bodas de oro de su colegiación en esta corporación, Enrique Montalar.

Al acto también ha asistido Juan José Enríquez, presidente del Colegio de Economistas de Valencia y miembros de la Junta Directiva, entre muchas otras representaciones de la sociedad valenciana. 

Comeva fue fundado oficialmente en 1903 tras la transformación de la Asociación Pericial Mercantil creada en 1898. Reúne entre sus colegiados a asesores fiscales, expertos contables, auditores de cuentas, asesores laborales, financieros y empresariales, administradores concursales, mediadores y peritos judiciales.

jueves, 23 de noviembre de 2023

Universidad de Burgos: Una oportunidad de conocer la profesión de auditor “desde dentro”

Una oportunidad de conocer la profesión de auditor “desde dentro” | Universidad de Burgos

23 Nov


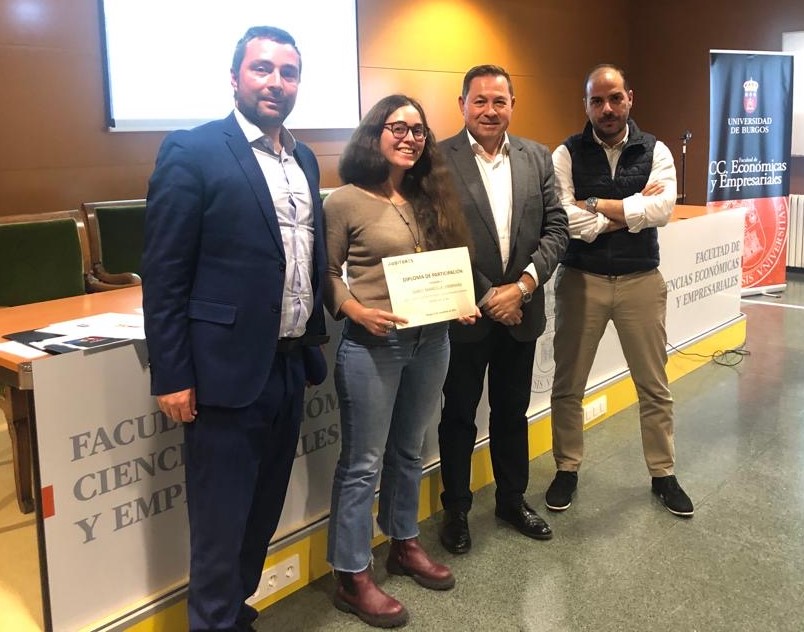
Cinco estudiantes de la Facultad de Ciencias Económicas y Empresariales han participado durante el mes de noviembre en la iniciativa “Auditor por un día”, enmarcada en el Proyecto Auditoría-Universidad de la Agrupación 6ª de Castilla y León del Instituto de Censores Jurados de Cuentas de España (ICJCE). 

Lorena Bermejo Arenas, Isabel Marcilla Lombraña y Alba Delgado Esteban, alumnas de cuarto curso del Grado en Administración y Dirección de Empresas; y Diego Castañeda Pérez y Andrea Mariscal López, estudiantes del cuarto curso del Grado de Finanzas y Contabilidad, han tenido la oportunidad de compartir un día de trabajo integrados en equipos de auditoría de las firmas Baker Tilly, Deloitte y PwC. 

Estos estudiantes compartieron con sus compañeros la experiencia vivida durante una sesión celebrada en el Salón de Grados de la Facultad de Ciencias Económicas y Empresariales, bajo el título “Auditor por un día: La Auditoría, una oportunidad para tu futuro profesional”.  

Además de los estudiantes, que trasladaron detalles de lo que para ellos ha sido conocer la profesión “desde dentro” y explicar su desempeño, en la jornada participaron Rodrigo Cabrejas, presidente de la Agrupación 6ª del ICJCE, y miembros de las firmas implicadas, que transmitieron al estudiantado las oportunidades laborales que ofrece la actividad de auditor.