"Siempre que enseñes, enseña a la vez a dudar de lo que enseñas", José Ortega y Gasset.
En la Facultad de Empresa de la UAL: "Auditoría Financiera", "Responsabilidad Social Corporativa" y "Organizaciones sin Ánimo de Lucro", todas en el Grado de Finanzas y Contabilidad y este curso en la décima promoción del Máster en Auditoría de Cuentas
Seguro
que conocen la historia de aquella familia venida a menos a la que el
padre reúne para contarles la situación que atraviesan y la necesidad de
reducir gastos; pero la mujer no está dispuesta a renunciar a sus
clases de inglés, ni la mayor a las sesiones de pilates, el hijo no
piensa suprimir las escapadas de fin de semana y lo de darse de baja en
el club ni se lo plantean. Al final alguien encuentra la solución:
¡suprimirle el chocolate al loro!
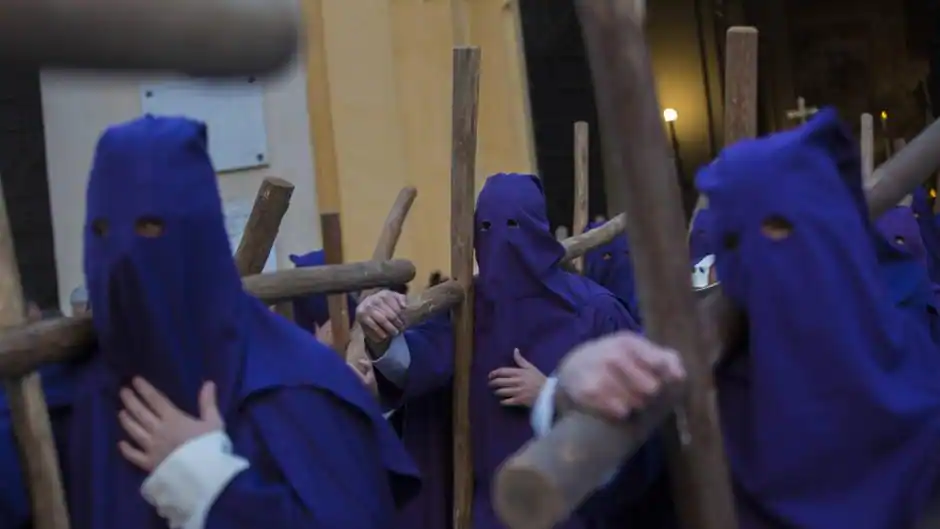
Nazarenos de la Quinta Angustia - M. J. López Olmedo
No es el caso de las
hermandades, desde luego, pero cuando la necesidad aprieta, como ahora,
la solución va más allá de reducir algunas partidas de gasto. Se trata
de repensar la hermandad para mantener lo esencial e ir prescindiendo de
actuaciones y gastos posiblemente muy arraigados, pero que pueden ser
prescindibles.
No se me ocurrirá decir cuáles son los gastos que
habría que suprimir, cada hermandad es un mundo, pero sí plantear dos
herramientas que nos pueden ayudar.
La primera es la elaboración
de un presupuesto base cero. A la hora de preparar el presupuesto para
el próximo ejercicio los mayordomos suelen tomar como referencia el del
año anterior y sobre él tratan de ajustar las distintas partidas. Ahora
se trataría de partir de cero y replantearse toda la actividad de la
hermandad ciñéndose a lo esencial: formación, caridad y cultos, y aún
viendo si estas acciones se pueden desarrollar de otra forma que suponga
menos gasto.
Es bueno repensar cada partida de gasto, comprobar
su necesidad ineludible y en qué medida es 'rentable', es decir si es
decisiva para el cumplimiento de los fines de la hermandad o
prescindible.
Con respecto a los ingresos lo más prudente es
contar como ingresos ordinarios sólo los de las cuotas de hermanos. Las
rifas, tómbolas, donativos y subvenciones son ingresos extraordinarios
que serán muy bienvenidos, si llegan, pero con los que no podemos contar
para atender los gastos ordinarios, los de funcionamiento.
Todo
esto exige el control y análisis mensual de las cuentas y para eso es
necesario que la contabilidad se ajuste al Plan General Contable
adaptado a las hermandades (disponible en la web del Arzobispado de
Sevilla). Esta es la segunda herramienta a la que aludíamos más arriba,
que además es imprescindible para la presentación de las cuentas anuales
en el Protectorado Canónico.
Esto supone salir de la rutina y
exige una buena dosis de generosidad, esfuerzo, capacidad de análisis y
visión de futuro. Dirigir una hermandad es analizar el presente y tomar
decisiones para desarrollar un proyecto de futuro, no gestionar
sentimientos en un permanente bucle melancólico.
Hay una tercera
herramienta, útil en algunos casos: las pólizas de crédito. No para
consumirlas inmediatamente y luego amortizarlas, como si fueran un
préstamo, sino para disponer de un remanente de tesorería en casos
puntuales. Una póliza de crédito bien gestionada alivia muchas
tensiones.
Seguro que los 'cofrades con papeles' argumentarán que
éste es un planteamiento excesivamente mercantilista, que no se puede
reducir una hermandad a términos económicos como si fuera una empresa,
que los sentimientos religiosos no son reducibles a balances y
presupuestos. Totalmente de acuerdo, pero si la hermandad no dispone de
recursos económicos difícilmente podrá subsistir y dedicarse a sus
fines.
¡Bienvenid@s al blog de Contabilidad y Auditoría de Audágora Auditores!
En este blog podréis encontrar todo tipo de post sobre contabilidad y
auditoría de cuentas, además de un apartado dónde tener a mano toda la
normativa relacionada.
El equipo de Audágora Auditores, especialistas en
contabilidad y auditoría, pone este blog al alcance de sus clientes,
profesionales de la contabilidad y auditoría y al público general, con
el fin de resolver todas sus dudas e inquietudes y aportar el máximo
valor a la profesión, transmitiendo y compartiendo su conocimiento.
Comunicado – 14 de abril de 2021 – Russell Bedford GCT
La importancia del rol del auditor interno en la gestión de riesgos organizacionales
La gestión de riesgos tiene como objetivo añadir valor sostenible a la organización, da un plus y una ventaja frente al mercado y al entorno en el cual se desempeña, es una pieza clave de la gestión estratégica de las organizaciones.
La gestión de riesgo empresarial (ERM) es un proceso estructurado, consistente y continuo implementado a través de toda la organización para identificar, evaluar, medir y reportar amenazas y oportunidades que afectan el poder alcanzar el logro de sus objetivos.
Cada organización es única y tiene su propio estilo para gestionar los recursos, sortear las situaciones del día a día, conseguir los resultados e incluso visionar el futuro de la empresa. Es en este punto en el que la gestión de riesgos se vuelve una pieza clave en el logro de los objetivos y de acá se desprende una labor ardua en la tarea de generar una cultura de gestión de riesgos para lograr impregnar a toda la organización de ello, logrando así involucrar a todos a través de la capacitación y generación de conciencia.
Hoy por hoy las organizaciones se ven avocadas a implementar sistemas de gestión de riesgos que les permita identificar y gestionar adecuadamente los riesgos que tienen impacto en el cumplimiento de los objetivos.
Las compañías tienen una mayor conciencia del impacto positivo que les genera una adecuada gestión de riesgos y en esta medida se ven bajo la presión de identificar todos los riesgos del negocio a los que se enfrentan; sociales, éticos, ambientales, financieros y operacionales. Pero más allá de la intención de atender esta necesidad, vemos que son varios los actores que confluyen en esta actividad y que cada actor aporta una parte fundamental en el proceso, así que la responsabilidad no está delimitada únicamente al máximo órgano ni tampoco es exclusiva del área de auditoría interna. Es importante que todos los actores, desde la junta directiva, pasando por la alta dirección, los líderes de procesos y hasta el personal de apoyo se involucren en la gestión de riesgos.
La auditoría interna, en su rol de aseguramiento, contribuye a la gestión de riesgos en formas variadas, sin embargo no debe desconocerse que esta área no debe tener ciertas actuaciones en la gestión de riesgos empresariales que comprometan la objetividad e independencia.
Suele confundirse el papel desempeñado por el auditor interno, pues muchas organizaciones delegan en este actividades que le hacen perder objetividad e independencia, comprometiendo la efectividad del sistema de gestión de riesgos.
El Instituto de Auditores Internos de RU e Irlanda publicó una Declaración de Posición sobre El Rol de la Auditoría Interna en la Gestión de Riesgo, para proveer una guía a sus miembros sobre los roles que están permitidos y las salvaguardas necesarias para proteger la objetividad e independencia de la auditoría interna. Algunos roles que la auditoría interna no debe realizar son:
establecer el apetito de riesgo,
imponer procesos de gestión de riesgo,
manejar el aseguramiento sobre los riesgos,
tomar decisiones en respuesta a los riesgos,
implementar respuestas a riesgos a favor de administración y
tener responsabilidad de la gestión de riesgo (The Institute of Internal Auditors, 2004, Pág. 2).
La auditoría interna de cara al sistema de gestión de riesgos es un órgano consultor independiente y objetivo, no impone riesgos, Mario Ambrosone en su texto La administración del Riesgo Empresarial: una responsabilidad de todos – El Enfoque COSO el papel de los auditores internos, destaca: “Los auditores internos desempeñan un rol clave en evaluar la efectividad de la gestión de riesgos, así como en la recomendación de aspectos susceptibles de mejora.”
Entonces el papel del auditor interno en las organizaciones debería configurarse como un actor que va a proveer a la organización de un nivel de aseguramiento alto en materia de gestión de riesgos, donde el sistema de control interno se convierte en una herramienta para la gestión que cambia permanentemente en función de las estrategias de negocio, los cambios de tecnología, la trasformación de las regulaciones normativas y la evolución de las estructuras organizacionales, entre múltiples variables. Es por ello que es determinante avanzar hacia la noción de un equipo interdisciplinario que interviene y tiene responsabilidad en el sistema de administración de riesgos.
La siguiente tabla fue tomada de la publicación “The Institute of Internal Auditors IIA; El Rol de la Auditoría Interna en la Gestión de Riesgo Empresarial”. En este se describe el rango de las actividades de gestión de riesgos empresariales e indica cuáles roles corresponden a una función de auditoría interna profesional efectiva.
Bibliografía
• De la Torre Lascano, Mauricio. Gestión del
riesgo organizacional de fraude y rol de la auditoría Interna. Facultad
de Ciencias administrativas, Universidad Central de Ecuador. • Federation of European Risk Management Associations. • The Institute of Internal Auditors IIA; El Rol de la Auditoría Interna en la Gestión de Riesgo Empresarial;2004 • La administración del riesgo empresarial: una responsabilidad de todos – El enfoque coso; Mario Ambrosone; Mayo 2007
El
presente artículo se desarrolla solo para fines académicos y no
constituye ninguna asesoría independiente que pueda derivarse en el
cumplimiento de responsabilidades por la utilización de este escrito.
ZULIMA LÓPEZ ARANGO Salary Partner Auditoría y Revisoría Fiscal RUSSELL BEDFORD GCT
Según un estudio del ICJCE, las compañías auditadas facturaron más dinero, generaron más empleo y se recuperaron antes de la crisis de 2008 Madrid 13 ABR 2021 - 13:58 CEST
Los auditores de cuentas defienden que las empresas que auditan sus cuentas se recuperan antes de las crisis económicas. Según
el estudio "La auditoría de cuentas en las empresas", realizado por el
Instituto de Censores Jurados de Cuentas de España (ICJCE) en
colaboración con la Universidad de Alcalá de Henares, las compañías
auditadas facturaron más dinero, generaron más empleo y se recuperaron antes de la crisis de 2008.
Este
estudio investiga el comportamiento de cerca de 90.000 empresas
españolas que se encuentran activas, con unos ingresos de explotación
superiores a 500.000 euros, desde el año 2008 hasta el 2018. Un tercio
de las empresas analizadas auditan sus cuentas anuales (34,22%) y dos
tercios no las auditan (65,78%).
De
las empresas que se auditan, están repartidas al 50% entre sociedades
anónimas y sociedades limitadas, mientras que las que no se auditan son
mayoritariamente las sociedades con forma jurídica de sociedad limitada
(83%). La facturación de las empresas auditadas creció más y se recuperó
más rápidamente de la crisis de 2008 que la de las empresas no
auditadas. Según el informe, tuvieron unas ventas promedio en 2018 de
38,74 millones de euros, un 16,43% de incremento respecto de las ventas
promedio que tenían en 2008.
Por su parte, las empresas no auditadas tuvieron unas ventas promedio
de 2,15 millones de euros en 2018, un 6,6% más que en 2008, 9,83 puntos
porcentuales menos que las auditadas. Las empresas que auditan sus
cuentas necesitaron ocho años para recuperar el nivel de ingresos que
tenían al inicio de la crisis en 2008, mientras que las empresas no
auditadas necesitaron un año más para superar el importe del año 2008.
El presidente del ICJCE, Ferrán Rodríguez indicó que "en este debate
que se está produciendo a nivel mundial sobre la necesidad o no de que
las empresas de menor dimensión se auditen y sobre la necesidad de
adaptar las normas técnicas de auditoría a los trabajos que se hacen en
ellas, este informe refleja que las pymes auditadas son más rentables,
reflejan mejor en sus balances el valor de sus activos y afrontan mejor
las crisis que las no auditadas".
En este sentido, defendió que, “reducir los límites obligatorios en
las auditorías estatutarias es una medida que, sin duda alguna, ayudaría
a las pequeñas y medianas empresas españolas a avanzar en sus procesos
de profesionalización y a acceder a los recursos financieros que van a
necesitar para afrontar la compleja situación económica a la que se
enfrentan, por lo que debe de entrar a formar parte de la agenda de
reformas del Gobierno sin dilación”.
El ICJCE ya había propuesto al Gobierno lasuspensión temporal de los límites por los que una empresa deja de estar obligada a auditarse,para
que no se tengan en cuenta los cierres de los ejercicios producidos
entre el 1 de diciembre de 2020 y el 30 de noviembre de 2022, debido a
la crisis económica que están viviendo las compañías por la pandemia del
Covid-19.
La patronal de auditores recuerda que el derecho europeo establecela obligación de auditarse a las entidades de interés público y a lasempresas medianas y grandes, sin impedir la extensión de esta obligaciónal resto de empresas.
A pesar de que más de la mitad de su financiación es de instituciones públicas
Martes 30 de marzo de 2021
La Fundación Bahía Almeriport tiene entre sus patronos a los
ayuntamientos de Almería, de Níjar, la Diputación y la Cámara de
Comercio, así como la Autoridad Portuaria, y por tanto de (sic) nutre de
dinero público, pese a lo cual carece de un apartado de transparencia en
su web.
Pero más allá de la existencia concreta de dicha sección, la
Fundación, que tiene actualizada su página al año 2021, según puede
verse en el pie de la home page, es totalmente opaca y la información que aporta es muy antigua.
La Fundación que preside Diego Martínez Cano y de la que es gerente
desde 2017 Martín Soler, lleva desde el 14 de junio de 2016 sin publicar
las actas del patronato, desde el 22 de septiembre de 2015 sin hacerlo
de las relativas a la Junta Rectora.
Por otro lado, la última Memoria de Actividades se corresponde con el
año 2016, y el Informe más actual data de diciembre de 2015 sobre la
presencia den Fruitlogística, y en cuanto a datos económicos, el más
reciente es el Plan de Actuación y Presupuesto de 2016.
En 2017, ya con Soler al frente, emitieron una nota de prensa
informando de la aprobación de los presupuestos de 2018, por un montante
de 285.000 euros, que era tres veces más que dos años antes, pero su
detalle no está en la web para consulta pública. Es nota oficial aparece
en los medios de comunicación, pero en la web, la última noticia es de
junio de 2015, y el último estudio realizado en su marco de actuación
está fechado en 2011, y en toda su historia solo ha hecho tres. Como
"proyectos" más actuales están un folleto turístico de 2013 y una carta
recibida en 2009.
Para conocer el volumen económico del que no se informa, se puede
revisar el último presupuesto, el de hace cinco años, y que ascendía a
90.000 euros, de los que un tercio se correspondían con gastos de
personal, más 7.500 euros en gastos de representación, si bien en dicho
documento no se recoge cuando personal tiene la Fundación, ni si se paga
a los asistentes a las reuniones.
El Ayuntamiento de Almería, que desde 2014 no forma parte de la
Fundación y tampoco aparece como aportante de ninguna cuantía económica
en los últimos presupuestos colgados en al web, volverá ahora tras
abonar a esta entidad 15.000 euros este año en concepto de cuota para
formar parte del patronato, si bien ni el concejal no adscrito, ni Vox,
ni Podemos, apoyaron por falta de información el acuerdo mayoritario.
Aunque todavía faltan aspectos por
concretar, la legislación profundiza en una mayor independencia de los
auditores en su labor de supervisión.
Las compañías trabajan estos
días contrarreloj para formular las cuentas de 2020, sin descuidar los
plazos para cerrar el primer trimestre de 2021, ejercicio que además se
estrena con importantes novedades tras la publicación del reglamento que
desarrolla la Ley de Auditoría de Cuentas.
Para no perderse con
los últimos cambios normativos, EXPANSIÓN recoge las modificaciones más
importantes incluidas en el informe 'Reglamento Ley de Auditoría',
elaborado por Gemma Soligó, directora de práctica profesional de
auditoría de Grant Thornton.
¿Cuándo entra en vigor?
La
fecha oficial es el 31 de enero de 2021. Sin embargo, hay excepciones.
Todo lo referente a la organización interna de los auditores no entrará
en vigor hasta el 1 de julio de 2022. Por otra parte, el cumplimiento de
la nueva cuantía mínima de la garantía financiera para responder a los
daños y perjuicios que los auditores pudieran causar será exigible a
partir del 1 de julio de 2021.
¿Se modifica el sistema de nombramiento de auditores?
Hasta
ahora, la ley establecía que, una vez finalizado el período de
contratación o su prórroga, si ninguna de las partes se opone antes de
la fecha de aprobación de las cuentas anuales del último ejercicio
auditado, el contrato queda tácitamente prorrogado durante tres años
más. El reglamento añade un requisito adicional: comunicar este hecho al
Registro Mercantil en un plazo que no podrá ir más allá de la fecha en
que se presenten para depósito las cuentas anuales auditadas.
¿Qué comunicaciones hay que hacer?
Hay
que enviar un escrito tanto al Instituto de Contabilidad y Auditoría de
Cuentas (ICAC) como al Registro Mercantil cuando exista alguna
circunstancia que impida la emisión del informe. Además, entre otras
obligaciones, hay que remitir el escrito al juzgado en caso de
nombramiento judicial del auditor.
¿Qué información hay que enviar al ICAC?
Además
de los requisitos que ya existían, a partir de ahora, cada año, en el
mes de febrero, los profesionales inscritos en el Registro Oficial de
Auditores de Cuentas que supervisen entidades de interés público deberán
remitir al ICAC datos sobre el volumen de negocio en horas y euros
facturados procedentes de la actividad de auditoría de cuentas (ingresos
totales y honorarios).
¿Cómo se supervisará el trabajo del auditor?
Una
de las principales novedades es la revisión del trabajo realizado por
otros auditores, lo que afecta, por ejemplo, al trabajo en cuentas
individuales de sociedades que posteriormente se utilizan para la
consolidación de los estados financieros de un grupo de empresas. La
norma establece que cuando no sea posible realizar esta supervisión,
habrá que remitir un escrito al ICAC explicando los motivos.
¿Cómo se garantiza la independencia del auditor?
La
nueva normativa hace especial hincapié en los aspectos relacionados con
la independencia de los profesionales de la auditoría. Aunque será
necesario ir concretando algunas definiciones y escenarios a medida que
se vayan produciendo diferentes escenarios, también hay conceptos que no
dan lugar a libres interpretaciones. Por ejemplo, el reglamento deja
claro que se entenderá, entre otros aspectos, que el auditor no está
participando en la gestión de la entidad si le permite a ésta decidir
entre alternativas razonables que lleven a la toma de decisiones.
¿Qué novedades se incluyen en materia de organización interna?
Entre
otros factores, debe existir una normativa formalizada por escrito y
aprobada por el órgano competente, donde quede clara la asignación de
responsabilidades. Otro requisito es que se creen procedimientos
administrativo-contables y de identificación, valoración y respuesta a
los riesgos adecuados.
¿Qué se considera infracción grave?
El
reglamento incluye mayor detalle en cuanto a la calificación como grave
en la tipificación de posibles incorrecciones u omisiones en el informe
adicional a la comisión de auditoría, informe de transparencia o en las
comunicaciones a las autoridades supervisoras. También contempla en
este punto no haber dispuesto de los recursos necesarios y adecuados
para poder aceptar y realizar un trabajo de auditoría de cuentas.
La visión del Instituto de Censores Jurados de Cuentas de España
Ferrán Rodríguez, presidente del ICJCE
Auditoría: nueva normativa y un esfuerzo en inversión sin precedentes
Acaba
de publicarse el nuevo reglamento de la Ley de Auditoría de Cuentas,
poniéndose así fin al proceso regulatorio más largo de la historia de la
profesión en España. Aunque después de tanto tiempo era fácil perder la
perspectiva de los objetivos buscados, la inmensa mayoría de los
auditores teníamos muy claro cuál debía ser el principal objetivo:
reducir la inseguridad jurídica que genera la Ley de Auditoría de
Cuentas de 2015. Llevamos ya varios años aplicando esta ley y todos los
grupos de interés que han trabajado con ella coinciden en su difícil
interpretación en aspectos concretos en materia de independencia,
organización interna, y normativa de Entidades de Interés Público (EIP).
El nuevo reglamento, al concretar algunas definiciones, reducirá esta
inseguridad, pero no será posible eliminar todos los aspectos
interpretables. Por eso, la primera de las conclusiones que podemos
obtener de este proceso es que la colaboración entre supervisores,
Gobierno y auditores va a ser fundamental para interpretar de forma
coherente las numerosas "zonas grises" que persisten. Mañana
celebraremos una jornada virtual con la subsecretaria de Asuntos
Económicos y Transformación Digital, Amparo López Senovilla, y el
presidente del ICAC, Santiago Durán, que permitirá conocer de primera
mano los elementos claves de esta normativa que está destinada a marcar
los próximos años.
La auditoría de cuentas es una de las pocas
profesiones que tiene una normativa internacional emitida a nivel
mundial por organizaciones de prestigio y que cada país debe implementar
adoptándolo con leves matizaciones a su realidad económica. En España
se ha optado en temas determinantes por unas normas que van más allá de
lo que se requiere en la mayoría de los países de la UE. Por ejemplo, se
han establecido unas pautas para calcular la materialidad con la que
trabajan los auditores -que, entre otras cosas, es el parámetro que les
permite identificar cuando un problema es relevante en las cuentas de
las empresas- mucho más exigentes. También es más exigente todo lo que
tiene que ver con las auditorías de grupos empresariales, los
procedimientos sancionadores, el régimen de independencia o el volumen
de información a remitir al supervisor.
Sí, estamos ante un marco
que a nivel internacional está entre los más exigentes del mundo. Esto
significa que todos los auditores españoles, con independencia de su
dimensión, van a tener que afrontar un fuerte proceso de inversiones.
Primero, en automatización de procesos y digitalización, para ser más
eficientes, pero también porque sus papeles de trabajo, la acreditación
del cumplimiento de requisitos sobre organización interna o la
comunicación con el supervisor tienen que gestionarse en este formato.
También en captación de talento, ya que las firmas van a necesitar la
incorporación de nuevos profesionales para atender al aumento de la
carga de trabajo que todo este proceso requerirá. Y, por supuesto, en
formación, ya que la normativa y la complejidad de los mercados exigen
cada vez un mayor grado de especialización y de reaprendizaje.
En
todo este proceso será de suma importancia transmitir el conocimiento
adecuado del reglamento a todos los usuarios en general de información
financiera, generando un mayor entendimiento en la sociedad de la labor
que efectúa el auditor de cuentas sobre la información financiera y
seguir incrementando la percepción de calidad de nuestro desempeño
profesional.
Sin duda será un proceso difícil, pero nos disponemos
a afrontarlo con espíritu constructivo. El nuevo reglamento debe ser
una oportunidad para demostrar que los auditores trabajamos bajo unos
niveles de autoexigencia máximos, que vamos a seguir ayudando a mejorar
los niveles de calidad de la información financiera que es objeto de
nuestra revisión, que somos parte de la vanguardia tecnológica en la que
España debe basar su desarrollo futuro -y el de sus jóvenes- y que
somos capaces de jugar el papel determinante en la lucha contra el
fraude que nuestra sociedad nos está demandando.
 El chocolate del loro