martes, 6 de septiembre de 2016

OKDiario.com: El Ibex 35 deja de confiar en Deloitte para auditar sus cuentas

El Ibex 35 deja de confiar en Deloitte para auditar sus cuentas
SU PRESENCIA EN EL IBEX SE HA REDUCIDO EN CUATRO QUINTAS PARTES

Borja Jiménez -
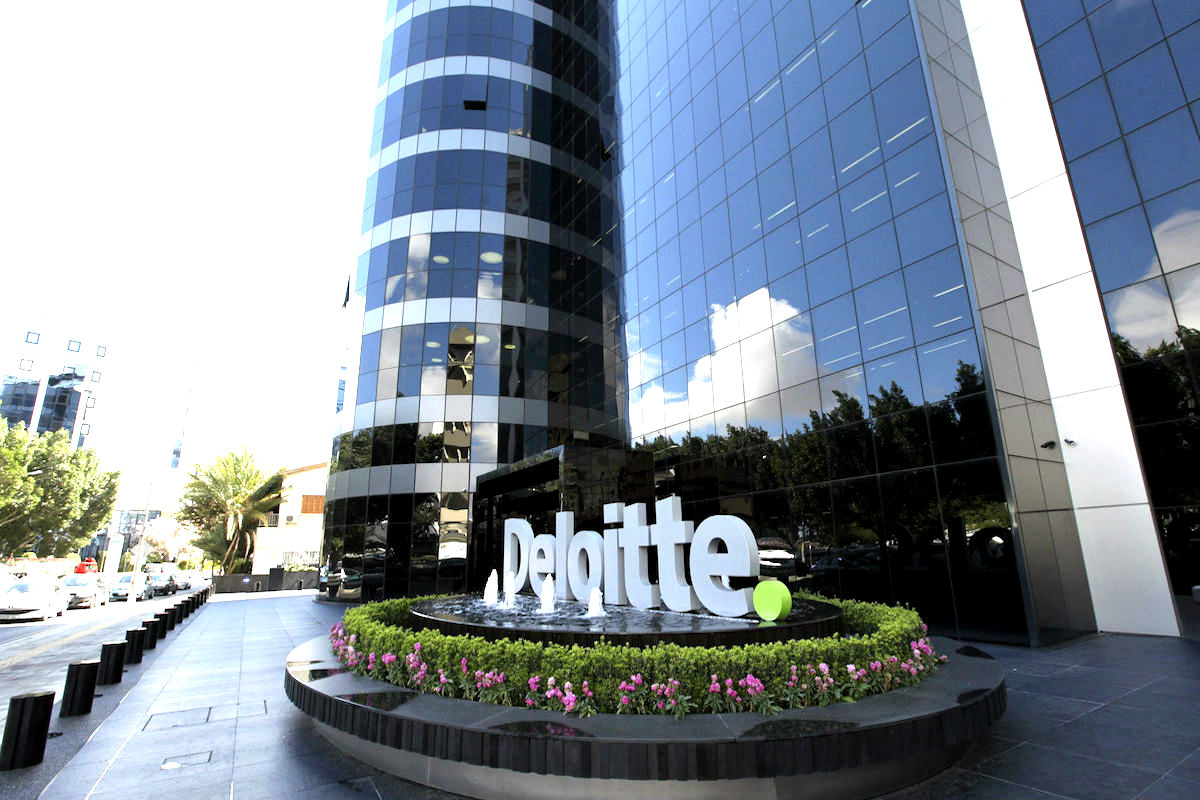
Como ya adelantó OKDIARIO, las 35 compañías que componen el Ibex han dejado de confiar en la consultora Deloitte, históricamente la auditora más reclamada por las grandes compañías españolas. Sin embargo, la crisis reputacional de la firma ha terminado perjudicándole hasta el punto de que ha pasado a un segundo plano como auditor de cuentas del Ibex, con el consiguiente adelantamiento de PwC, KPMG e incluso Ernst & Young.


Y es que, de las 35 compañías que componen el selectivo, apenas encontramos tres que cuentan con Deloitte, y que a priori seguirán haciéndolo en el futuro: hablamos de Abertis, Ferrovial, y Merlin Properties. Además, otras compañías como ArcelorMittal o CaixaBank que, aunque mantienen a la consultora, se encuentran en concurso para encontrar un nuevo auditor.

En apenas un año, Deloitte ha pasado de auditar a casi a la mitad de las empresas del selectivo (16), a ‘vigilar’ las cuentas de apenas tres; con lo que ha perdido cuatro quintas partes de sus clientes del Ibex 35. Pese a todo, las ‘big four’ (Deloitte, EY, KPMG y PwC) siguen liderando el mercado de la auditoría y llevan nueve de cada diez empresas del selectivo español.

Rápido descenso
Si el año pasado eran dieciséis las empresas que contaban con Deloitte, en enero de 2016 OKDIARIO ya adelantó que sólo siete seguían confiando en la auditoria que preside en España Fernando Ruiz.

Y lo cierto es que el impacto que supondrá para las cuentas de la firma el fin de la relación laboral es muy significativo. Sirva como ejemplo el peso que tenía el Santander sobre la facturación de Deloitte, a quien abonó más de 75 millones de euros en el último año, incluyendo servicios profesionales aparte de la labor de auditoría.

Teniendo en cuenta que Deloitte ocupa el primer lugar en la lista de auditoras por facturación, con una cifra de negocio de 650 millones de euros y que la segunda en el ranking es PwC, con 464 millones de euros, la salida de dos grandes compañías del negocio auditor de Deloitte sería suficiente para hacerle perder el liderazgo en volumen de ingresos, y todo hace indicar que se sumarán más empresas al rechazo de Deloitte.

Crisis reputacional
Ahora, en 2016, el descrédito de la firma se produce por su papel en algunos de los escándalos financieros más sonados de los últimos tiempos. Deloitte volvió a saltar a la actualidad con la crisis de Abengoa, ya que ha sido la encargada de fiscalizar las cuentas de la empresa sevillana en los últimos tres años, recibiendo 20 millones de euros sin poner objeciones que hicieran sospechar que la compañía iba directa a la quiebra. Tan solo se pronunció semanas antes de que Abengoa diera el primer paso para solicitar el concurso de acreedores.

No es el único caso que afecta a Deloitte. La consultora avaló las cuentas de Bankia en su salida a Bolsa sin detectar el agujero económico del banco, que ha terminado necesitando más de 22.000 millones de euros de dinero público. De hecho, la auditora fue sancionada con 12 millones de euros por el Gobierno (a través del ICAC) y se quedó a las puertas de la imputación penal.
lunes, 5 de septiembre de 2016

DiarioResponsable.com: La RSE como impulso de la sociedad

La RSE como impulso de la sociedad - Diario Responsable 
05 Septiembre 2016

De un tiempo para acá somos muchos los que hemos sentido verdadero interés por introducir en nuestras empresas u organizaciones un sentido de responsabilidad hacia las personas que tenemos cerca. Nuestra Responsabilidad Social Empresarial o Corporativa debe ir encaminada hacia tres puntos bien distinguidos: económica, medio ambiente y una contribución a la mejora social.
La RSE como impulso de la sociedad

Una empresa fiable, flexible, rentable y capaz, debe además incorporar en su modelo de gestión y de relaciones con sus grupos de interés, actuaciones y proyectos que den respuesta a la construcción interna de valores y comportamientos éticos, a los retos y problemas de las sociedades, al respeto y cuidado de las personas y a la preservación y mejora del medioambiente.

En estos momentos de especial crisis socioeconómica es cuando las empresas deben “mojarse” e implicarse para que la sociedad avance y, buscar ser una institución legitimada socialmente para dar respuesta a las demandas que se le plantea desde los valores y las pautas de comportamiento de la propia sociedad. Nos encontramos en un momento de difícil acceso al mercado laboral, donde cada vez somos más competitivos y disponemos de mayor formación. Sin embargo, no tenemos que obviar a ese colectivo que por diferentes circunstancias –en su mayoría obstáculos encontrados en su camino- tiene complicado el acceso a un puesto de trabajo.

En Fundación Cauce trabajamos para que las personas que se encuentran en una situación de especial necesidad puedan encontrar un nuevo proyecto de vida, bien con formación complementaria o itinerarios concretos de inserción socio- laboral. Que las empresas se involucren en este tipo de acciones consolida la construcción de valores dentro de las mismas.

Paula Granado Fernández
Directora de Comunicación Fundación Cauce

CEF: Novedades en la Declaración del Impuesto sobre Sociedades

NOVEDADES EN LA DECLARACIÓN DEL IMPUESTO SOBRE SOCIEDADES 2015


Ponente: Paco Palacio Ruiz de Azagra. Inspector de Hacienda

sábado, 3 de septiembre de 2016

BOE.es: AEAT, cuentas anuales 2015

Disposición 8195 del BOE núm. 213 de 2016 - BOE-A-2016-8195.pdf

Resolución de 30 de agosto de 2016, de la Dirección General de la Agencia Estatal de Administración Tributaria, por la que se publican las cuentas anuales del ejercicio 2015 y el informe de auditoría.

AGENCIA ESTATAL DE ADMINISTRACIÓN TRIBUTARIA (AEAT) 
Informe de auditoría de las cuentas anuales 
Ejercicio 2015 
Intervención Delegada en la AEAT 

Índice
I. INTRODUCCIÓN.
II. OBJETIVO Y ALCANCE DEL TRABAJO: RESPONSABILIDAD DE LOS AUDITORES.
III. OPINIÓN.
IV. INFORME SOBRE OTROS REQUERIMIENTOS LEGALES Y REGLAMENTARIO.

viernes, 2 de septiembre de 2016

DirigentesDigital.com: El caso OHL México salpica a PwC

El caso OHL México salpica a PwC - Dirigentes Digital.
Francisco S. Jiménez -

La firma auditora prestó servicios al Estado mexicano para investigar las concesiones de autopistas de la filial de la constructora española que se adjudicó desde junio de 2015 y hasta 2016. A la vez también realizó trabajos para la empresa que consistían en avalar los estados contables de la propia compañía en la disputa que tuvo OHL méxico con la CNMV mexicana.


La auditora PricewaterhouseCoopers (PwC) fue juez y parte en los escándalos de OHL en México. La firma ha ofrecido servicios tanto a la compañía en sus disputas legales con las autoridades del país como a la propia administración, en ambos casos como auditor independiente, en un claro caso de conflicto de intereses. Hace justo un año comenzaron los problemas de la filial de la constructora española en México a raíz de que salieran a la luz grabaciones en las que supuestamente dirigentes de la empresa pagaban comisiones irregulares a funcionarios.

El Estado Mexicano contrató a PwC para investigar los procesos de adjudicación a OHL México. Pero meses después el auditor fue contratado por la propia compañía para defenderse de las acusaciones de manipulación contable en la investigación que abrió la Comisión Nacional Bancaria y de Valores (CNBV) en 2015.

El conflicto de intereses se destapó la semana pasada cuando las autoridades mexicanas multaron a OHL México con 1,8 millones por la concesión del Viaducto Elevado Bicentenario en base al informe elaborado por PwC. Ya en noviembre del año pasado en la disputa de la constructora con la CNMV mexicana alegó que la propia PwC avalaba los estados contables de la compañía en los apuntes de los activos de las concesiones.

La filial de OHL remitió a la CNBV las consideraciones de PwC sobre el método contable que utilizaba para valorar las concesiones en el país, junto a los dictámenes de EY y KPMG y las consideraciones legales de varios bufetes de abogados.  Pero los trabajos de las auditoras no se han hecho públicos. Sólo hay referencia a estos documentos en las comunicaciones oficiales de la empresa a los organismos reguladores. DIRIGENTES se ha puesto en contacto con PwC para confirmar la prestación de servicios pero no ha obtenido respuesta. Tampoco de OHL.

Ambas investigaciones, tanto el de Sistema de Autopistas, Aeropuertos, Servicios Auxiliares y Conexos del Estado de México (SAASCAEM) como el de la CNBV han terminado en sanciones administrativas para OHL México pero sin consecuencias penales. En el de la concesión del Viaducto Elevado Bicentenario, PwC concluyó que no se habían producido irregularidades en la adjudicación, pero constató que se habían producido cambios y trabajos adicionales en la construcción de la autopista que fueron cobrados pero sin encontrar autorización de las autoridades mexicanas.

La CNMV mexicana concluyó su investigación con una sanción de 3,6 millones por mala práctica contable, pero en su resolución dejó claro que no se había producido "dolo" ni "fraude" por parte de OHL México, a pesar de llamar la atención sobre los apuntes contables.

miércoles, 31 de agosto de 2016

elEconomista.es: Ranking de Empresas en Almería


Consulte la posición de las principales empresas de Almería según sus ventas. Más información sobre el Ranking de Empresas. La provincia de Almería factura un total de 10.604.850.619€.

Mediante la siguiente tabla podrá realizar una búsqueda por el nombre de la empresa y podrá ver las empresas en una posición superior e inferior a la empresa consultada. También podrá filtrar todas las empresas por facturación y sector de actividad.

Las diez primeras empresas de Almería facturan casi 2.000 millones

Las 5.757 empresas con domicilio social en Almería alcanzan una facturación cercana a los 11.000 millones de euros, según el Ranking de Empresas que elabora eInforma, marca de INFORMA D&B, (compañía de CESCE), líder en el suministro de Información Comercial, Financiera, Sectorial y de Marketing, publicado por El Economista. Las diez empresas mejor clasificadas suman casi 2.000 millones de euros, el 18% del total provincial.

Cosentino SAU, ocupa de nuevo el primer puesto según sus ventas, 292 millones de euros, entre las empresas con domicilio principal en Almería, un 9% más que el año anterior. La compañía sube 32 posiciones en el ranking nacional, hasta la 515, y es la primera en su sector, 'Corte, tallado y acabado de la piedra', como el año anterior. Su plantilla crece, de 1.145 a 1.247 empleados, el 83% fijos. Cuenta con unos activos que superan los 700 millones de euros.

Grupo Cosentino distribuye sus productos y marcas en más de 80 países y gestiona, desde su sede central en Almería, instalaciones propias en más de 20 de ellos.

Con unas ventas de 222 millones de euros, un avance del 78%, Cimenta2 Gestión e Inversiones SA se incorpora al ranking en la segunda posición. Sus activos suman 1.177 millones de euros. La compañía es la 677 en la lista nacional y la séptima en su sector, 'Promoción inmobiliaria'. Su plantilla desciende, de 109 a 64 personas, el 89% fijas. 

Medgaz SA cede una plaza para ser tercera. La sociedad, que acumula unos activos de 815 millones de euros, baja trece posiciones en el ranking nacional, hasta la 730, pero mejora una en su sector, 'Distribución por tubería de combustibles gaseosos', situándose la quinta. Su facturación, 209 millones de euros, se eleva un 2% respecto al anterior ejercicio. 


lunes, 29 de agosto de 2016

Eudita.es: El escepticismo profesional, una de las claves de la labor del auditor reforzada con la nueva normativa


El escepticismo profesional, una de las claves de la labor del auditor reforzada con la nueva normativa | EUDITA
29 Agosto 2016

Una de las claves de la labor del auditor en el llamado ‘escepticismo profesional’, un concepto que podría definirse, a grandes rasgos, como la obligación de todo auditor de enfrentar cualquier documento, dato o información de la entidad auditada desde una actitud crítica. Esto es, no dando por sentado nada a la hora de analizar las cuentas de una entidad, ya sea pública o privada. Un concepto, además, que figura entre las Normas de Auditoría internacionales (NIA). Concretamente, la NIA 200 expresa que el auditor, entre otras cosas, “debe plantearse la fiabilidad de la información que va a ser utilizada como evidencia de auditoría.”

Gabriel Gutiérrez, auditor de cuentas, experto en calidad y Colaborador del Departamento Técnico de EUDITA, analiza el espíritu de la normativa europea al respecto. La normativa de la Unión Europea relacionada con la auditoría pretende reforzar la independencia y la objetividad de los auditores en el ejercicio de su actividad, que constituyen pilares básicos y fundamentales en los que descansa y reside la confianza que se deposita en el informe de auditoría, para lo cual se potencia la actitud de escepticismo profesional y la atención especial que ha de prestar el auditor para evitar conflictos de intereses o la presencia de determinados intereses comerciales o de otra índole, teniendo en cuenta los casos en que opera en un entorno de red.

Con objeto de reforzar las referidas actitudes de escepticismo profesional y objetividad, así como prevenir conflictos de intereses derivados de la prestación de servicios ajenos a los de auditoría y por ende, reducir el riesgo de posibles conflictos de intereses así como la amenaza de familiaridad derivada de relaciones prolongadas, el Reglamento (UE) n. º 537/2014, de 16 de abril, incorpora para los auditores de cuentas de entidades de interés público, una lista de servicios distintos de la auditoría prohibidos y que no  podrán prestarse a dichas entidades, su matriz y sus controladas así como normas que limitan los honorarios que pueden percibir estos auditores por los servicios distintos de los de auditoría permitidos, y la obligación de un periodo máximo de contratación que supone una rotación externa del auditor de dichas sociedades cuando finalice dicho periodo máximo.
   
Finalmente, la normativa de la Unión Europea trasplantada a la legislación española en relación con la auditoría y con el fin de reforzar la independencia de los auditores de entidades de interés público y la calidad de las auditorías realizadas en relación con estas entidades, se refuerzan las funciones atribuidas a sus Comisiones de Auditoría en este ámbito, al mismo tiempo que se fortalece su independencia y capacidad técnica.